副業の源泉徴収で失敗する人の特徴5選
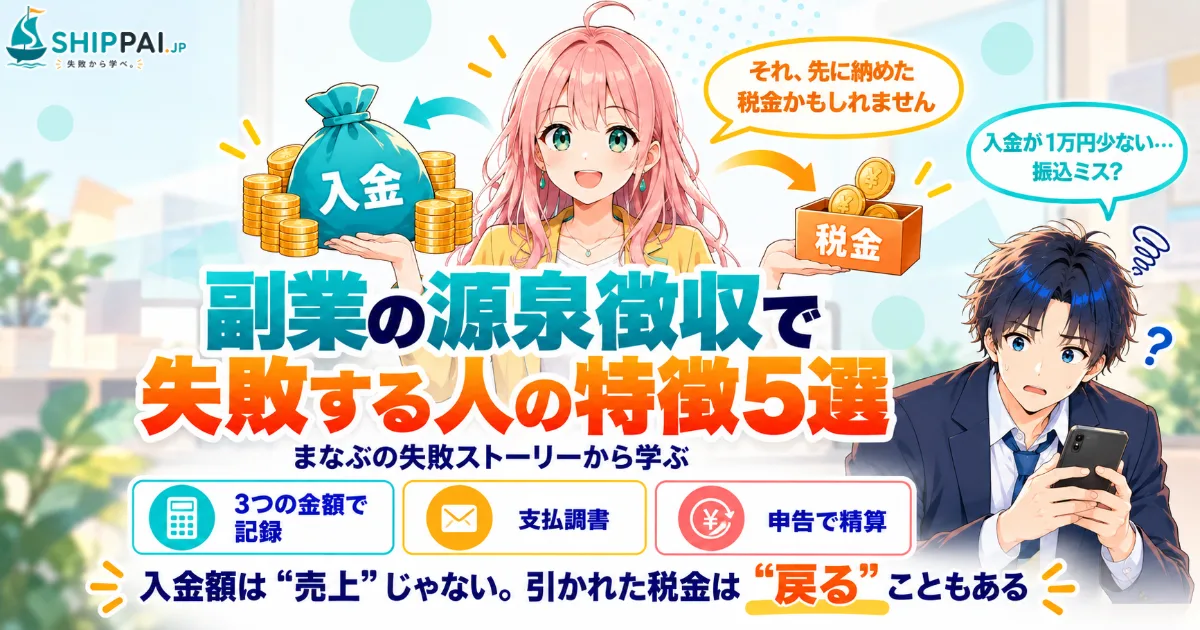
副業の源泉徴収で失敗する人は、振り込まれた金額をそのまま「売上」だと思い込んでいます。原稿料やデザイン料、校正の報酬などを会社から受け取るときは、報酬の10.21%(1回100万円以下の場合)が所得税として先に差し引かれることがあります。引かれた分は、確定申告で精算すると戻ってくる場合もあります。請求額・差し引かれた税金・入金額の3つをセットで記録すること。それだけで、取引先への勘違いの問い合わせも、申告での損も防げます。
「振込が1万円少ない」と、取引先にメールしてしまった話
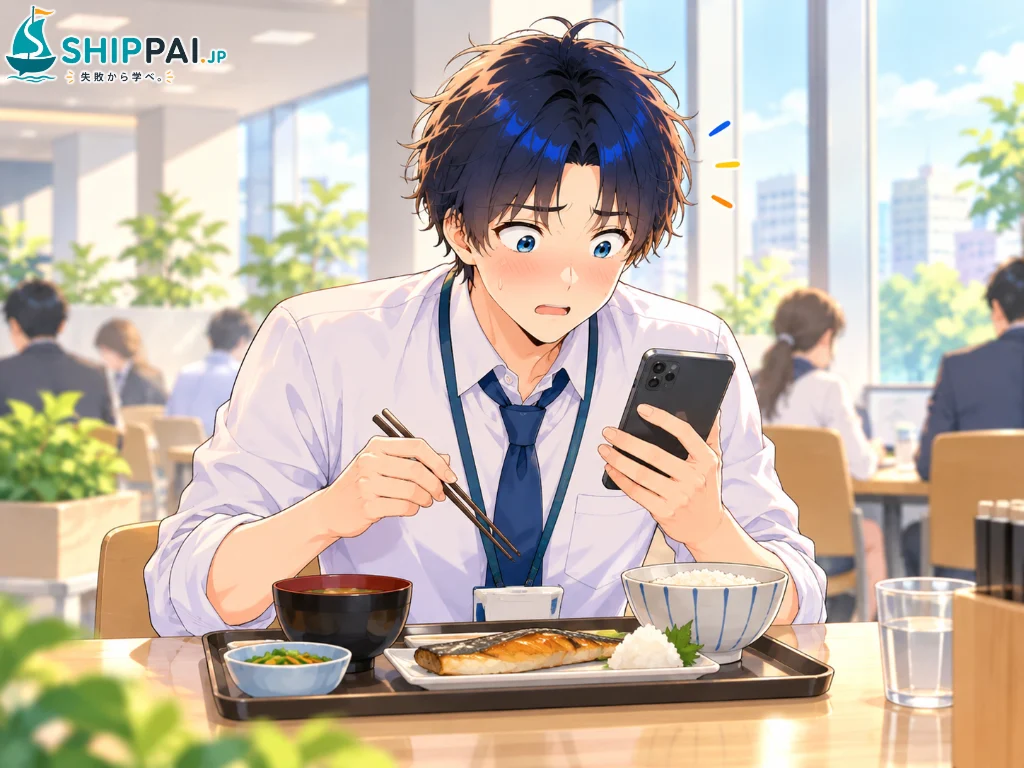
副業を始めて2年目の春のことです。まなぶは、副業で資料の誤字チェックと体裁の手直しを引き受けていました。その月、クラウドソーシングで知り合った会社から、まとめて頼まれた仕事の報酬10万円の入金がありました。ところが、通帳アプリに表示された金額は89,790円。「1万円も少ない。振込ミスかな」と思ったまなぶは、その日のうちに担当者へメールを送りました。
「お世話になっております。先日のご入金ですが、請求額より10,210円少なく振り込まれているようです。ご確認いただけますでしょうか」
翌日、会社の昼休みに社員食堂で返信を開いたまなぶは、顔が熱くなりました。「源泉徴収の分を差し引いてお振り込みしております。校正のお仕事の報酬は、源泉徴収の対象になりますので」。丁寧な文面でしたが、まなぶは「そんなことも知らないのか」と思われた気がして、しばらく箸が止まりました。
恥ずかしさはそれだけでは終わりませんでした。家に帰って帳簿代わりの表計算ファイルを見直すと、1年目から、副業の売上の欄には入金された金額だけを書いていたのです。副業1年目の申告もれに気づいて申告し直したときも、その数字をもとに収入を書き、差し引かれた税金の欄は空欄のままでした。差し引かれていた税金を申告書に書いていなかったため、本来なら精算できたはずの分を、そのままにしていた可能性がありました。
結局まなぶは、取引先に過去の支払いの明細をお願いし、税務署に相談して1年目の申告をもう一度直す手続きをとることになりました。「振込ミスだと思ったのは、自分の知識のミスだった」。まなぶはその夜、取引先におわびのメールをもう一通送りました。
副業の源泉徴収で失敗する人の特徴5選
入金額を、そのまま売上として記録している
まなぶの一番の失敗はここでした。源泉徴収された報酬の場合、売上(収入)は差し引かれる前の金額で、差し引かれた税金は「先に納めた所得税」です。入金額だけを記録していると、収入を少なく書き、しかも先に納めた税金を申告に反映できないという二重のズレが起きます。たとえば報酬10万円の仕事なら、記録すべき収入は10万円、先に納めた税金は10,210円、入金額は89,790円です。この3つのうち入金額しか書いていなければ、申告書の数字はどこもかみ合いません。消費税を分けて請求している場合は、本体の金額に対して計算されるのが一般的です。
どんな仕事が源泉徴収の対象になるか知らない
源泉徴収の対象になる報酬は、法律で種類が決まっています。原稿料、デザイン料、講演料、翻訳や通訳、校正の報酬などは対象になる代表例です。一方で、プログラムの開発やデータ入力のように、対象にならない仕事もあります。同じ「資料づくり」でも、中身によって扱いが分かれることがあるため、自分の仕事がどれにあたるか、取引先に一度確認しておくと安心です。
支払調書が届くのを待っている
源泉徴収をした会社は、年明けに1年分の支払額と差し引いた税金をまとめた「支払調書」を送ってくれることがあります。ただし、支払調書を受け取る側に送ることは義務ではないため、届かない会社もあります。まなぶも「届いたら考えよう」と後回しにしていました。自分の請求書の控えと入金の記録から、自分で1年分を集計できる状態にしておくことが大切です。
引かれた税金が戻ることがあると知らない
源泉徴収された税金は、あくまで仮に納めた分です。確定申告で1年分の所得と税額を計算し、先に納めた税金のほうが多ければ、差額が戻ってきます。副業の所得が少なく、経費もかかっている人ほど、戻ってくる可能性があります。所得が20万円以下で確定申告がいらない人でも、還付を受けるための申告はできます。知らないまま放っておくのは、もったいない失敗です。
請求書の書き方を、相手に合わせていない
源泉徴収の対象になる仕事では、請求書に「報酬額」「源泉徴収税額」「差引のお振込額」を分けて書くと、相手も自分も金額を確かめやすくなります。一方、個人の発注者は、原則として源泉徴収をしません。相手が会社か個人か、対象の仕事かどうかで入金額が変わることを知らないと、まなぶのように入金額が違うたびに慌てることになります。
入金額だけを見る人と、3つの金額で管理する人の違い
副業の源泉徴収で失敗しないためのチェックリスト
源泉徴収は、仕組みさえ知っていれば怖いものではありません。取引の最初、毎月の記録、年明けの申告の3つのタイミングで、次の項目を確かめましょう。
- 新しい取引先と仕事を始めるときに、源泉徴収の対象になる仕事かを確認した
- 相手が会社か個人かで、入金額が変わることを理解した
- 請求書に「報酬額」「源泉徴収税額」「差引のお振込額」を分けて書いた
- 帳簿の売上は、差し引かれる前の報酬額で記録している
- 差し引かれた税金を、取引先ごと・月ごとに記録している
- 年明けに、自分の記録と支払調書を照らし合わせることにした
- 確定申告書で、源泉徴収税額の欄を忘れずに書くことにした
- 過去の申告にもれがあれば、税務署や専門家に相談すると決めた
まなぶはこの一件のあと、表計算ファイルの売上の列を「報酬額」「源泉徴収税額」「入金額」の3列に分けました。請求書にも3つの金額を並べて書くようにしたところ、取引先の担当者から「確認しやすくて助かります」と言われたそうです。小さな工夫ですが、入金のたびに金額を疑う不安がなくなったのが一番の収穫でした。副業の記録のつけ方全体は、副業のお金の管理で失敗しない方法も参考になります。
確定申告の流れや、記録が足りなかったときの困りごとは、副業の確定申告で失敗した話でも紹介しています。経費の考え方とあわせて、副業の経費で失敗する人の特徴5選も確認しておくと安心です。
副業の税金とルールで困らないために
日本最大級のクラウドソーシング【ランサーズ】
報酬の支払いや取引の記録が、サービス上にまとまって残るタイプです。仕事ごとの金額ややり取りをあとから見返しやすいので、1年分の売上を集計するときの手がかりになります。源泉徴収の扱いは仕事の種類やサービスの仕組みで変わるため、取引の前に確認しておきましょう。
副業向け確定申告・税務相談サービス【リベ大税理士法人】
源泉徴収された報酬の申告や、過去の申告の直し方について相談できるタイプです。どの仕事が源泉徴収の対象になるか、還付を受けられそうかといった、自分では判断しにくいポイントを確認できます。自己流で処理して後から慌てるより、早めに相談しておくほうが安心です。
 まなぶ
 みらい
 まなぶ
副業の源泉徴収で失敗しないために大切なのは、入金額を売上だと思い込まず、報酬額・源泉徴収税額・入金額の3つで管理することです。仕事を受ける前に確かめ、記録し、年明けに自分で集計する。この流れを作れば、源泉徴収は「よく分からない差し引き」から「あとで精算できる前払い」に変わります。副業の税金・契約・ルールで失敗しないための考え方は、副業の税金・契約・ルールの失敗から学ぶでまとめています。
副業の税金・契約・ルールについては、公務員の副業で失敗しない方法や、副業の報酬が支払われずに失敗した話もあわせて読んでみてください。