親の介護のお金で失敗しない方法
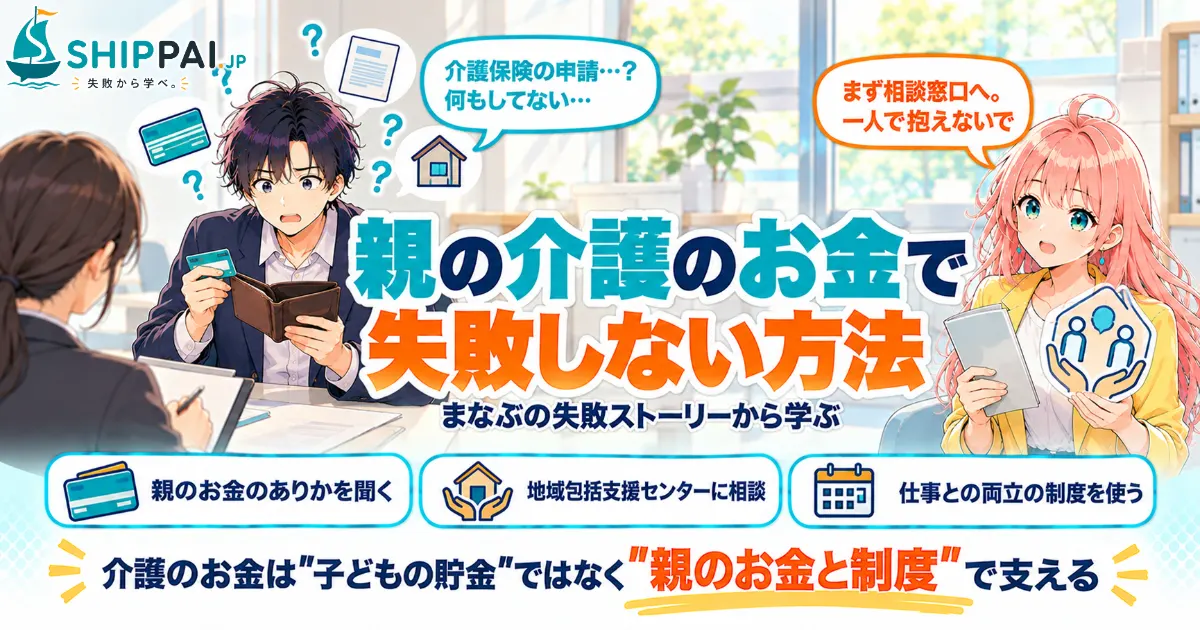
親の介護のお金で失敗しないためには、親が元気なうちに、お金のありかと希望を聞いておき、介護が必要になったら「まず相談窓口、次に介護保険」の順で動くことが大切です。親の介護は、ある日突然始まることが少なくありません。何も知らないまま慌てると、子どもが自分の貯金から費用を出したり、使える制度を知らずに負担を抱え込んだり、仕事を辞める選択に追い込まれたりします。介護のお金は、親のお金と公的な制度で支えるのが基本です。この記事では、まなぶの失敗ストーリーをもとに、親の介護のお金で失敗しないための準備と動き方を解説します。
父が倒れた日、何も知らなかった
今年の春、平日の夕方に、実家の近くに住む妹から電話がかかってきました。「お父さんが庭で転んで、足の骨を折ったの。手術することになった」。まなぶはその夜の新幹線に飛び乗り、地方の実家に向かいました。父は68歳。年金で母と2人暮らしをしていて、まなぶは毎月仕送りをしていました。
手術は無事に終わりましたが、病院からは「退院後は、しばらく介助が必要になります」と言われました。入院費の支払い、介護用のベッドや手すり、母が病院に通うためのタクシー代。まなぶは「とりあえず自分が払っておこう」と、次々に自分のカードで支払いました。父の通帳がどこにあるのか、どんな保険に入っているのか、母も、妹も、まなぶも、誰も分かっていなかったのです。
退院が近づいた日、病院の相談室で担当の人から聞かれました。「介護保険の申請はお済みですか? 退院してからのサービスの準備はどうされますか?」。まなぶは何も答えられませんでした。介護保険は、入院中から申請できたのに、誰も手続きをしていなかったのです。結局、介護のサービスが使えるようになるまでのあいだ、母が一人で父の世話を抱え込むことになりました。
まなぶ自身も、週末のたびに帰省し、有給休暇はすぐに底をつきました。「このままでは、仕事を続けられないかもしれない」。そう考え始めたころ、会社の総務の人に相談して、介護のために休める制度があることを初めて知りました。親のお金のありかも、介護保険も、仕事を続けるための制度も、何ひとつ知らないまま、自分の貯金と体力だけで乗り切ろうとしていた。帰りの新幹線で、まなぶは窓の外を見つめながら、自分の準備のなさを思い知りました。
親の介護のお金で失敗しないための5つのポイント
親が元気なうちに、お金のありかと希望を聞いておく
親の介護が始まってから、通帳や保険証券を探すのは大変です。預金のある銀行、年金の額、入っている保険、かかりつけの病院、介護が必要になったときの希望。元気なうちに、親子で一度だけでも話しておくと、いざというときに慌てずに済みます。お金の話は切り出しにくいものですが、「もしものときに困らないように」と伝えれば、話しやすくなります。帰省したときの話題にしてみましょう。
介護のお金は、まず親のお金から出す
子どもが「とりあえず」と立て替えを続けると、自分の生活や将来の資金が削られていきます。介護の費用は、親の年金や貯金でまかなうことを基本にし、足りない分を子どもが支えるという順番で考えましょう。きょうだいがいる場合は、誰が、何を、どのくらい負担するのかを早めに話し合い、立て替えた分は記録に残しておくことが大切です。
介護が必要になったら、まず相談窓口へ
介護保険のサービスを使うには、市区町村に申請して、要介護認定を受ける必要があります。申請は入院中からでもできる場合があります。どこに相談すればいいか分からないときは、親が住む地域の「地域包括支援センター」に連絡するのが近道です。介護保険の手続きや、使えるサービス、ケアマネジャーとのつなぎ方まで相談できます。病院の相談室の担当者に聞くこともできます。親と離れて暮らしている場合は、親が住んでいる地域の窓口に連絡することになるため、連絡先を前もって調べておくと安心です。
費用の負担を軽くする制度を知っておく
介護保険のサービスは、所得に応じた自己負担の割合で使えます。さらに、1か月の自己負担が上限を超えた場合に、超えた分が戻ってくる制度や、医療費と介護費の負担を合わせて軽くする制度もあります。知らなければ、使えるはずの制度を使わずに終わってしまいます。親の住む市区町村の窓口などで、どんな制度があるのかを確かめておきましょう。医療費の上限の考え方は、高額療養費制度で失敗しない方法で紹介しています。
仕事を辞める前に、両立の制度を使う
介護を理由に仕事を辞めると、収入が途切れ、自分の将来の資金にも大きく響きます。会社員には、家族の介護のためにまとまった期間休める「介護休業」や、短い用事のために取れる「介護休暇」などの制度があります。介護休業のあいだは、条件を満たせば雇用保険から給付金を受け取れる場合もあります。辞めることを考える前に、まず会社の担当者に、使える制度を相談することが大切です。
介護のお金で失敗する人と、落ち着いて備えられる人の違い
親の介護に備えるチェックリスト
親の介護への備えは、親が元気なうちほど進めやすいものです。次の帰省のときに、次の項目を確かめてみてください。
- 親の預金のある銀行、年金の額、入っている保険を聞いた
- 介護が必要になったときの、親の希望を聞いた
- 親が住む地域の地域包括支援センターの連絡先を調べた
- 介護保険の申請のしかたと、費用を軽くする制度を知っている
- きょうだいで、役割と費用の分担を話し合った
- 自分の会社の介護休業・介護休暇の制度と相談先を確かめた
まなぶはその後、妹と一緒に地域包括支援センターに相談し、父の介護保険の申請を済ませました。ケアマネジャーと相談して、手すりの設置や通いのサービスを使えるようになり、母の負担もずいぶん軽くなりました。父と母にもお金のありかを聞き、介護の費用は父の年金と貯金から出すことにして、まなぶが立て替えた分も記録に残しました。
会社では、総務の担当者と相談して、介護休暇を時間単位で使えるようにしてもらいました。介護は、家族だけで抱え込むものではなく、制度と人の手を借りて続けていくもの。まなぶは、父の骨折をきっかけに、そのことを知りました。親の扶養と税金のことは、親を扶養に入れずに後悔する理由で、急な出費への備えは、生活防衛資金を用意せずに後悔する理由で紹介しています。
親の介護と自分の生活を両立させるために
介護のお金は、親の家計と自分の家計の両方に関わります。お金の流れを見える形にし、これからの見通しを相談できる先を持っておくと安心です。
サブスク管理・家計簿アプリ【マネーフォワードME (ミー)】
支出をカテゴリごとに記録し、一覧で確認できるタイプです。親のために立て替えた費用や仕送りを、自分の生活費と分けて記録しておけば、きょうだいとの分担の話し合いにも役立ちます。
ライフプランニング相談・FP相談サービス【マネードクター】
将来のライフイベントを踏まえた資金計画を相談できるタイプです。親の介護にかかるお金と、自分の老後や住まいの資金のバランスを、第三者の視点で整理できます。具体的なイベントを踏まえたアドバイスをもらえることもあります。
 まなぶ
 みらい
 まなぶ
親の介護のお金で失敗する原因は、何も知らないまま介護が始まり、子どもが自分の貯金と体力だけで抱え込んでしまうことです。元気なうちに親のお金と希望を聞き、介護が始まったら相談窓口と介護保険で支え、費用は親のお金を基本にして、仕事の両立の制度も使う。それだけで、介護は家族が無理なく向き合えるものになります。住まいやライフイベントのお金で失敗しないための考え方は、住まいとライフイベントのお金の失敗から学ぶでまとめています。
お金の増やし方で失敗しないためのポイントは、NISAで失敗する人の特徴もあわせて読んでみてください。