保険・ローンの失敗から学ぶ
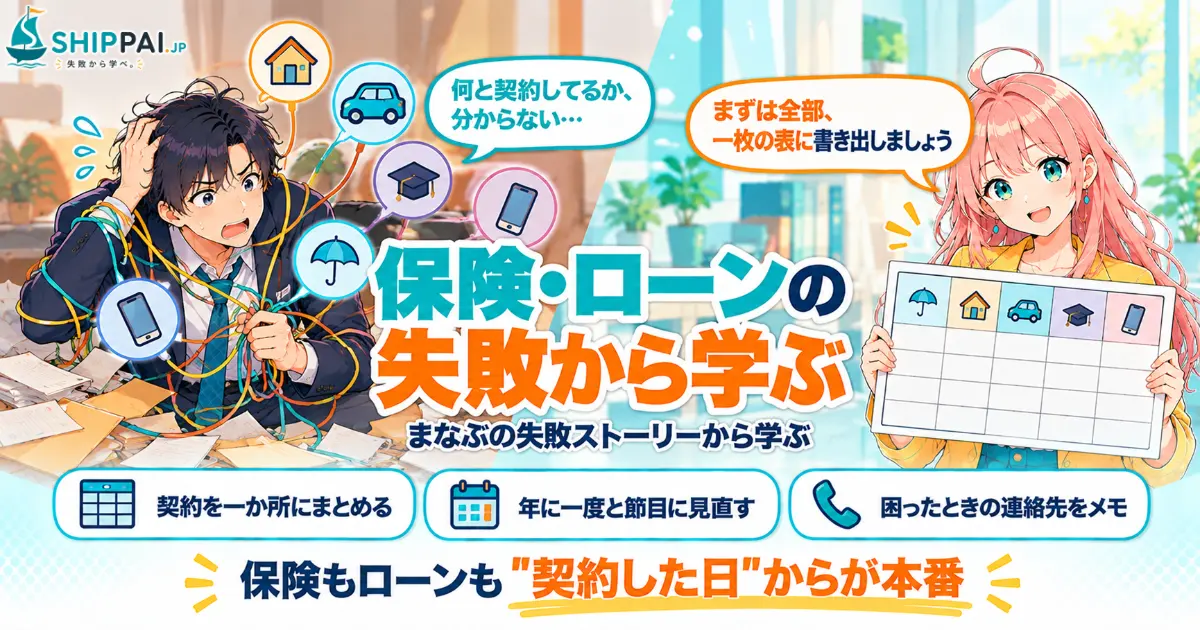
保険やローンで失敗する人の多くは、契約した日に満足して、そのあと何年も中身を見返さないまま、支払いだけを続けている人です。保険もローンも、何年、何十年と続く長い契約です。それなのに、多くの人にとって「契約の中身をいちばんよく分かっているのは、契約した日」で、そこから先は理解が薄れていく一方です。失敗の根っこにあるのは、契約を一か所で把握し、暮らしが変わるたびに見直す仕組みがないことです。この記事では、まなぶがこれまでに経験した保険とローンの失敗を振り返りながら、その共通点と、年に一度の「契約の棚卸し」のしかたを紹介します。
契約を書き出したら、知らないことだらけだった
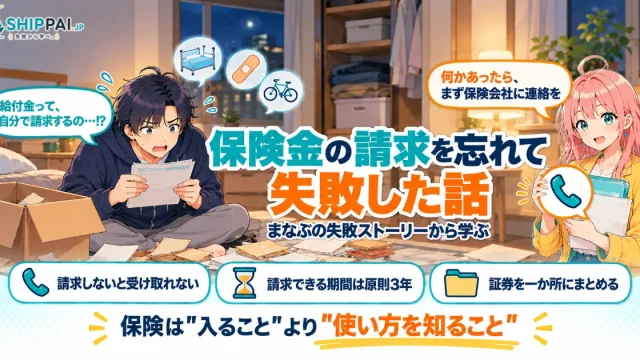
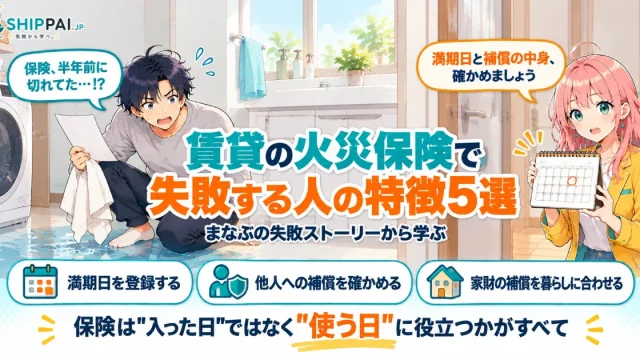
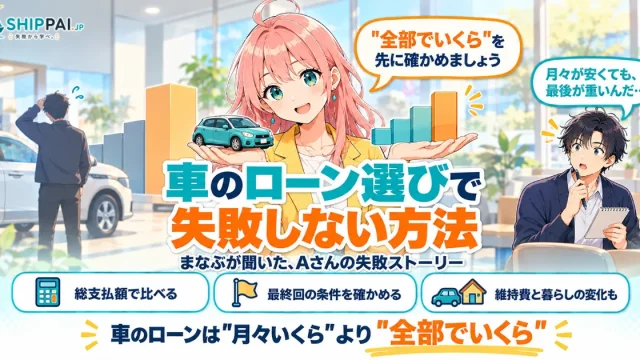
ある休日の朝、まなぶは駅前の古い喫茶店で、ノートを広げていました。この1年ほど、保険とお金の失敗が続いていたからです。水漏れのときには、賃貸の火災保険が半年前に切れていました。転職のときには、奨学金の引き落とし口座を忘れ、父に心配をかけました。入院の給付金は2年半も請求せず、骨折の通院分は請求できる期間を過ぎていました。先週は、会社の先輩のAさんから、車のローンの最後の支払いに苦労した話も聞いたばかりでした。
「自分は、いったい何と契約しているんだろう」。まなぶは、思いつくかぎりの保険とローン、分割払いを書き出してみました。医療保険、賃貸の火災保険、奨学金、スマホの本体の分割払いと補償のオプション、クレジットカードに付いている保険、会社で入っている団体保険、そして最近入ったばかりの自転車保険。書き出すだけで、30分以上かかりました。
一覧を眺めて、まなぶは驚きました。他人にケガをさせたときなどの補償が、火災保険・クレジットカード・自転車保険の3か所で重なっていたのです。スマホの補償のオプションは、毎月払っているのに、内容を一度も確かめたことがありませんでした。会社の団体保険にいたっては、入っていることすら、ほとんど忘れていました。
コーヒーが冷めるころ、まなぶは気づきました。これまでの失敗は、保険が切れていた、口座を忘れていた、請求を忘れていたと、一つひとつは別の出来事に見えます。でも、根っこは同じだった。契約したら終わりだと思い、何に、いくら、いつまで払っているのかを、どこにもまとめていなかった。まなぶは、自分の契約に向き合う仕組みそのものがなかったのだと気づきました。
保険・ローンで失敗する5つの原因
契約したら終わりだと思っている
保険やローンは、契約の手続きが大変な分、終わるとほっとして、中身を忘れてしまいがちです。しかし、本当に大切なのは、契約したあとの何年もの期間です。満期、更新、支払いの口座、受け取れる条件は、契約したあとも自分で管理していく必要があります。契約した日に、次に見直す日を決めておくだけでも、放ったらかしは防げます。契約書の表紙に、見直す日を書いておくのも一つの方法です。
契約を一か所にまとめて把握していない
保険は保険会社ごと、ローンは金融機関ごとに書類が届くため、全体を見る機会がありません。一覧になっていないから、重なりにも、抜けにも、期限切れにも気づけないのです。同じような補償に複数入っていたり、逆に必要な補償が切れていたりするのは、全体を見ていないことが原因です。契約の名前、支払う額、期限、連絡先を、一枚の表にまとめることから始めましょう。毎月の引き落としの明細や、クレジットカードの利用明細を見返すと、忘れていた契約も見つけやすくなります。
暮らしの変化と契約を結びつけていない
転職、引っ越し、結婚、子どもの誕生。暮らしが変わると、必要な保障も、払える額も、引き落としの口座も変わります。暮らしが変わったのに契約が変わっていないと、保障が足りなくなったり、支払いが滞ったりします。生活の節目には、保険とローンも一緒に見直すと決めておきましょう。転職や退職のときは、特に引き落とし口座と、会社を通じて入っていた保険の扱いを確かめることが大切です。
困ったときの手続きや制度を知らない
保険は、自分から請求しなければ受け取れません。ローンや奨学金にも、収入が減ったときに相談できる制度や窓口があります。しかし、困ったときに使える仕組みを知らなければ、使えるはずのものを使わずに終わってしまいます。どんなときに、どこへ連絡すればいいのかを、契約ごとに一言でメモしておくだけでも、いざというときの動きは変わります。
「安心」と「負担」を比べていない
保険に入るのは安心のため、ローンを組むのは今ほしいものを手に入れるためです。どちらも大切ですが、その分、毎月の支払いが家計の負担になります。その安心は、払っている額に見合っているか。そのローンは、全部でいくら払うのか。公的な制度でまかなえる部分や、すでにほかの契約でカバーされている部分を知ったうえで、安心と負担を比べることが大切です。保険の見直しで気をつけたいことは、保険の見直しで失敗する人の特徴5選で紹介しています。
契約に振り回される人と、契約を使いこなせる人の違い
年に一度の「契約の棚卸し」チェックリスト
まなぶが喫茶店のノートにまとめたのが、次の棚卸しのチェックリストです。保険とローン、分割払いの書類を集めて、上から順に確かめてみてください。
- 【一覧】保険・ローン・奨学金・分割払いを、すべて一枚の表に書き出した
- 【期限】それぞれの満期・更新日・返し終わる時期を確認した
- 【口座】引き落としの口座に、十分な残高が入る仕組みになっている
- 【重なり】同じような補償が、ほかの契約と重なっていないか確認した
- 【抜け】今の暮らしに必要なのに、切れている補償がないか確認した
- 【いざというとき】請求のしかた、困ったときの相談先を契約ごとにメモした
- 【見直し】年に一度と、転職・引っ越しなどの節目に見直す予定を入れた
まなぶはその後、重なっていた補償を整理し、使っていなかったスマホの補償のオプションをやめました。会社の団体保険については、総務の担当者に内容を聞き、医療保険とのバランスも確かめました。一覧の表は、スマホのメモとノートの両方に残し、毎年、保険の更新の案内が届きやすい年末に見直すことにしました。
表を作って分かったのは、保険もローンも、増やしたり減らしたりする前に、まず「知る」ことが出発点だということでした。個人年金保険で気をつけたいことは個人年金保険の失敗から学ぶで、住宅ローンで後悔した話は住宅ローンで失敗した話で紹介しています。
保険とローンを一度まとめて整理するために
契約の棚卸しは、お金の流れを見える形にする道具と、中立的に相談できる先を組み合わせると、ぐっと進めやすくなります。
サブスク管理・家計簿アプリ【マネーフォワードME (ミー)】
契約中のサブスクリプションや、口座・カードからの引き落としを一覧で管理できるタイプです。保険料やローンの返済、分割払いがどこから、いくら引き落とされているのかを見える形にでき、棚卸しの出発点になります。更新日を通知してくれる機能があると、期限切れも防ぎやすくなります。
独立系FP相談サービス【ガーデン】
特定の保険会社に属さない立場から、家計全体を踏まえた保険の相談ができるタイプです。重なっている補償や足りない保障を、公的な制度も踏まえて中立的に整理できます。保険以外の資産形成も含めて相談できることもあります。
 まなぶ
 みらい
 まなぶ
保険やローンの失敗は、一つひとつは別の出来事に見えても、根っこには「契約したら終わり」という姿勢があります。すべての契約を一か所にまとめ、期限と口座と中身を知り、暮らしが変わるたびに見直す。それだけで、保険とローンは、不安の種ではなく、暮らしを支える道具になります。保険やローンでつまずきやすい場面については、次の記事も参考にしてください。
お金の増やし方で失敗しないためのポイントは、NISAで失敗する人の特徴もあわせて読んでみてください。