保険金の請求を忘れて失敗した話
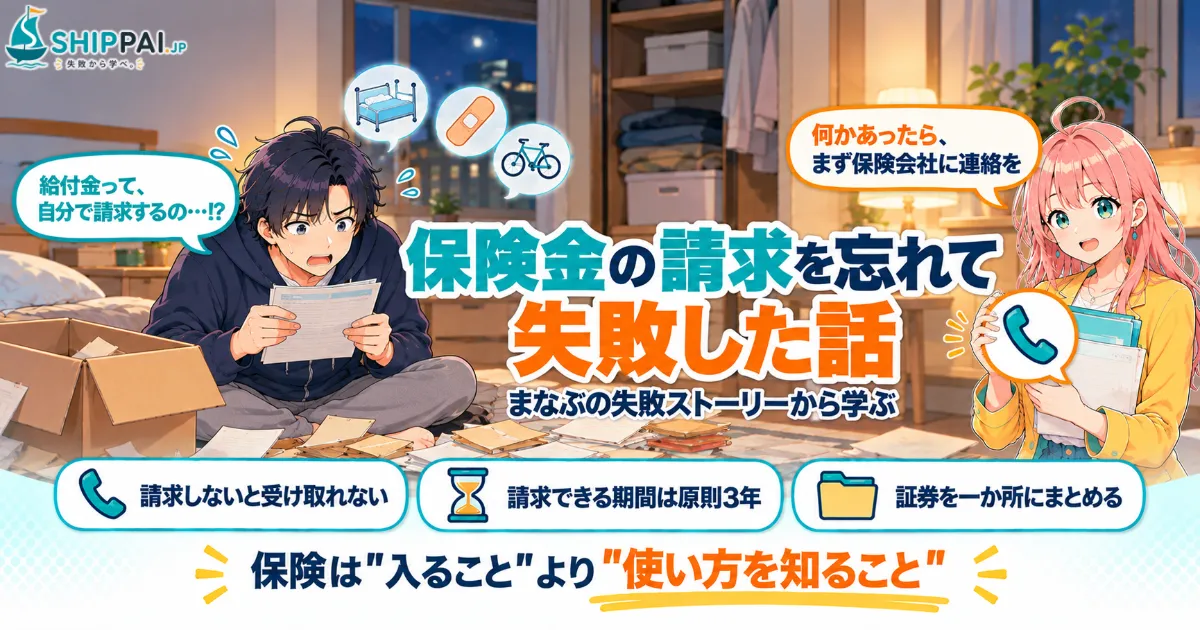
保険金や給付金の請求で失敗する人の多くは、「入院したら、保険会社から自動でお金が振り込まれる」と思い込み、自分から請求しなければもらえないことを知らない人です。民間の保険は、どれだけ保険料を払っていても、請求の手続きをしなければ一円も受け取れません。しかも、請求できる期間には限りがあります。払ってきた保険料を、いざというときに生かせるかどうかは、契約の中身と請求のしかたを知っているかで決まります。この記事では、まなぶの失敗ストーリーをもとに、保険金の請求で失敗した原因と、請求もれを防ぐための準備を解説します。
2年半たって気づいた、もらえるはずのお金
まなぶが虫垂炎で1週間入院したのは、ある年の5月の終わりのことでした。退院のあと、医療費の自己負担には月ごとの上限があると知り、健康保険に申請して払い戻しを受けました。「これで医療費の手続きは全部終わった」。そう思ったまなぶは、20代のころから入っていた2本の医療保険のうち1本を、保障が重なっているからと解約しました。
それから2年半がたった秋のことです。昼休みに同僚が、「入院したら保険会社に給付金を請求しなきゃね。診断書もいるし、けっこう面倒だった」と話しているのを聞いて、まなぶの手が止まりました。民間の医療保険にも、自分から請求しなければいけなかった。入院や手術の給付金を、まなぶは一度も請求していなかったのです。
その夜、押し入れの段ボールをひっくり返して、保険の書類を探しました。残している1本の証券は見つかりましたが、解約したほうの書類は、解約のときに捨ててしまっていました。保険会社の名前は、昔の通帳の引き落としの記録を見て、ようやく思い出しました。翌日、両方の保険会社に電話をすると、請求できる期間は原則として3年だと説明されました。入院から2年半。ぎりぎりで間に合ったのです。病院に診断書をお願いし、書類をそろえて、なんとか2社分の給付金を受け取ることができました。
ところが、ほっとしたのもつかの間でした。証券を読み返しているうちに、ケガの通院も給付の対象になっていたことに気づきました。5年前、自転車で転んで手首を骨折し、1か月ほど通院したことがあったのです。保険会社に問い合わせましたが、すでに3年以上がたっていました。知っていれば受け取れたはずのお金を、自分の手で逃していた。押し入れの前で、まなぶは古い証券を握りしめたまま、しばらく動けませんでした。
保険金の請求で失敗した5つの原因
自動で振り込まれると思い込んでいた
民間の保険は、病院や健康保険から保険会社に連絡がいくわけではありません。入院や手術、ケガの通院などがあったときは、自分か家族が保険会社に連絡して、請求の手続きをする必要があります。「保険に入っているから大丈夫」ではなく、「何かあったら請求する」と覚えておくことが大切です。入院が決まった時点で、保険会社に連絡しておくと、必要な書類を早めに確認できます。
公的な制度の手続きと混同していた
高額療養費の払い戻しのように、健康保険の手続きを済ませると、それで医療費のことはすべて終わったと思いがちです。しかし、公的な制度と民間の保険は、まったく別の仕組みで、手続きもそれぞれ必要です。公的な制度の手続き、民間の保険の請求、確定申告での医療費控除と、入院のあとにやることを一覧にしておくと、もれを防げます。医療費が高くなったときの公的な制度は、高額療養費制度で失敗しない方法で紹介しています。
契約で何が対象になるのかを知らなかった
医療保険には、入院や手術だけでなく、通院やケガ、特定の病気などを対象にした特約が付いていることがあります。契約の中身を知らなければ、請求できる場面に気づくことすらできません。入院だけが対象だと思い込んでいると、通院やケガのときに請求しないままになります。証券や契約のしおりで、どんなときに、何が受け取れるのかを確かめておきましょう。
請求できる期間に限りがあることを知らなかった
保険金や給付金を請求する権利は、法律で、原則として3年で時効を迎えると定められています。保険会社によっては、事情によって相談に応じてもらえる場合もありますが、「いつでも請求できる」と考えて先延ばしにすると、受け取れなくなるおそれがあります。入院や通院が終わったら、なるべく早く請求するのが基本です。心当たりがあれば、時間がたっていてもまず保険会社に問い合わせてみましょう。
証券や書類を管理していなかった
証券をどこにしまったか分からない、解約した保険の書類を捨ててしまった。こうした状態では、請求の手続きにも時間がかかります。解約した保険でも、契約していた期間中の入院や手術であれば、請求できる場合があります。解約する前に、まだ請求していないものがないかを確かめておくことも大切です。証券は一か所にまとめ、保険会社の連絡先を家族にも分かるようにしておきましょう。
保険金の請求で損をする人と、きちんと受け取れる人の違い
保険金の請求もれを防ぐチェックリスト
保険金の請求もれは、ふだんの準備で防げます。今入っている保険の証券を手元に置いて、次の項目を確認してみてください。
- 入っている保険の証券を、一か所にまとめて保管している
- 入院・手術・通院・ケガなど、どんなときに受け取れるかを確かめた
- 保険会社の連絡先を、家族にも分かるようにしている
- 請求できる期間は原則3年で、早めの請求が基本だと知っている
- 入院や通院のあとにやること(公的な制度・保険の請求・医療費控除)を一覧にした
- 保険を解約する前に、請求していないものがないか確かめる
- 過去3年以内の入院・手術・通院で、請求していないものがないか確認した
まなぶはその後、残している医療保険の証券と契約のしおりをクリアファイルにまとめ、「入院・通院があったら、まず保険会社に電話」と書いた付せんを表紙に貼りました。保険会社の連絡先は、地方の実家の家族にも伝えました。
受け取った給付金は、医療費控除を申告するときに、補てんされた分として差し引く必要があることも知りました。保険は、入ることよりも、使い方を知っていることのほうが大切。2年半の放置と、取り戻せなかった骨折の給付金が、まなぶにそのことを教えてくれました。医療費控除の注意点は医療費控除を申告せずに後悔する理由で、保険の見直しで気をつけたいことは保険の見直しで失敗する人の特徴5選で紹介しています。
保険の中身を知って、いざというときに生かすために
自分の保険で何が受け取れるのかは、証券だけでは分かりにくいこともあります。比較や相談の場を使って、中身を一度整理しておくと安心です。
保険相談・比較サービス(複数社比較)【保険見直し本舗】
複数の保険会社の商品を横並びで比較できるタイプです。今入っている保険の保障の中身を整理しながら、ほかの商品との違いを客観的に確かめられます。同じ条件での比較ができることで、違いが分かりやすくなります。
独立系FP相談サービス【ガーデン】
特定の保険会社に属さない立場から、家計全体を踏まえた保険の相談ができるタイプです。公的な制度と民間の保険の役割の違いを整理し、どんなときに何が受け取れるのかを、中立的な視点で確かめられます。無理な勧誘をされにくいという安心感も、選ばれる理由の一つです。
 まなぶ
 みらい
 まなぶ
保険金の請求で失敗する原因は、保険に入ったことで安心して、自分から請求しなければもらえないことや、請求できる期間に限りがあることを知らないまま過ごしてしまうことです。契約の中身を知り、証券をまとめ、何かあったらすぐに連絡する。それだけで、払ってきた保険料を、いざというときにきちんと生かせます。保険やローンで失敗しないための考え方は、保険・ローンの失敗から学ぶでまとめています。
お金の増やし方で失敗しないためのポイントは、NISAで失敗する人の特徴もあわせて読んでみてください。