子どもの教育資金を投資で準備するときに失敗しない方法
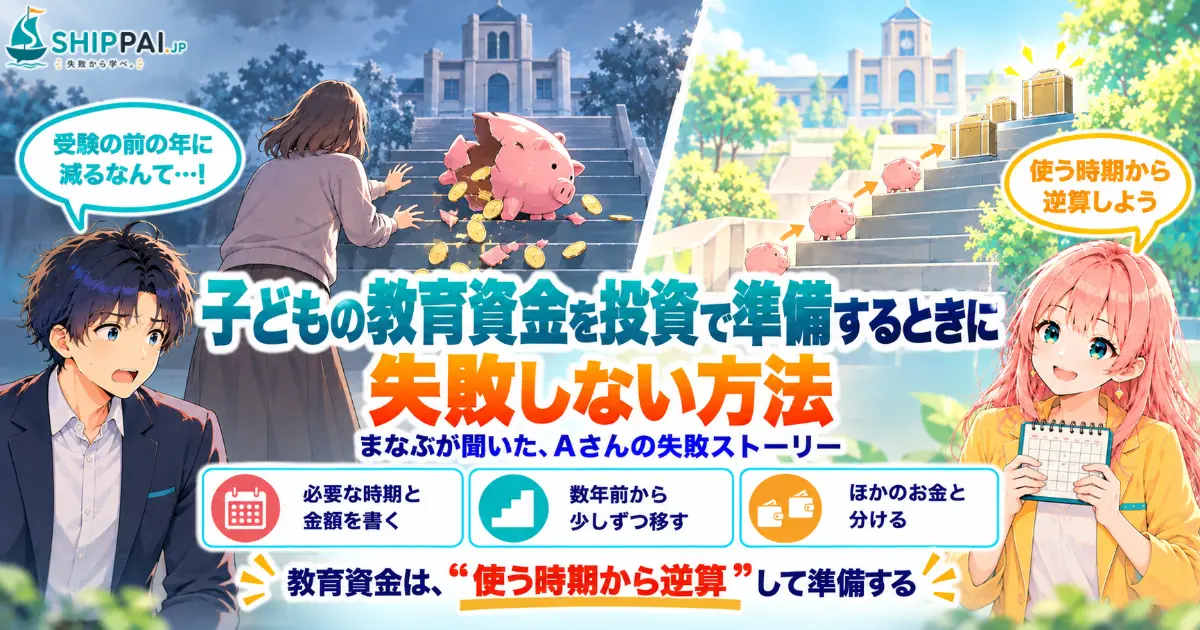
子どもの教育資金を投資で準備して失敗する人の多くは、「投資で増やしておけば、進学のときに楽になる」と考えて、そのお金をいつ、いくら使うのかを決めないまま、使う直前まで値動きの大きい商品に預け続けてしまう人です。教育資金は、何年も先に使うお金なので、投資で準備するのも一つの方法です。けれど、教育資金には、「この時期に、この金額が必要」という、動かせない期限があります。この記事では、まなぶが聞いたAさんの失敗ストーリーをもとに、子どもの教育資金を投資で準備するときに失敗しない方法を解説します。
受験の前の年に、大学のためのお金が2割減っていた
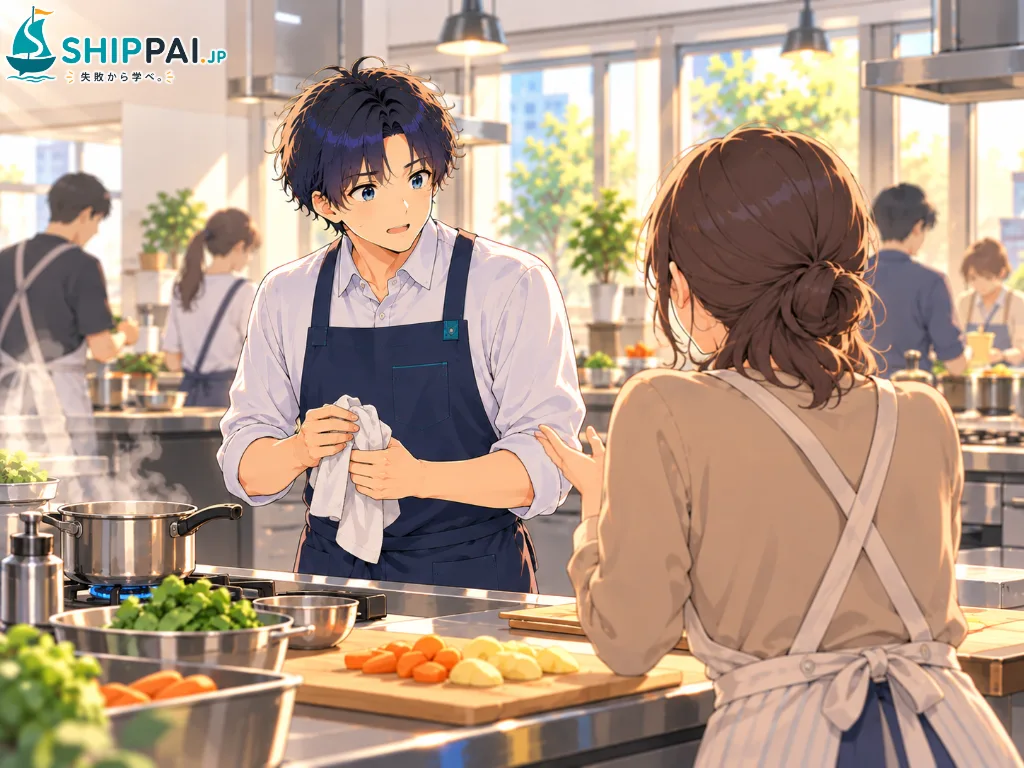
この話は、まなぶが月に2回通っている料理教室で、同じ班のAさんから聞いたものです。肉じゃがを煮込んでいる間、片付けをしながら、まなぶが「最近は、子どものための投資を考える人も多いみたいですね」と話すと、Aさんは菜箸を置いて、「うちはそれで、大変なことになったのよ」と話してくれました。
Aさんは、市役所で働く40代の女性です。高校3年生の娘がいます。娘が小学校の高学年だったころ、Aさんは、大学のために貯めてきたお金を、投資で増やそうと考えました。「まだ何年も先に使うお金だし、預金に置いておくよりも増えるはず」。そう考えて、株を中心にした投資信託に、まとめて預けたのです。値上がりが続いた数年間、Aさんは「投資にしてよかった」と思っていました。評価額が増えていくのを見るたびに、「このまま置いておけば、もっと増えるかもしれない」と考え、いつ預金に戻すのかは、決めないままでした。
ところが、娘が高校2年生の冬、相場が大きく下がりました。大学の入学金や授業料を払うのは、1年あまり先です。Aさんが評価額を確かめると、預けたお金は、ピークのときから2割ほど減っていました。受験の前の年に、大学のためのお金が、必要な金額を下回ってしまったのです。「戻るまで待てばいい」と思いたくても、入学の時期は待ってくれません。Aさんは、毎晩のように評価額を確かめては、眠れない日が続いたそうです。
結局、Aさんは、値下がりしたままの投資信託の一部を売り、足りない分は、家計の貯金を取り崩してまかなうことにしました。娘が考えていた、一人暮らしで通う大学への進学についても、家族で話し合い直すことになりました。娘には、申し訳ない気持ちでいっぱいだったそうです。「何年も先のお金だと思っていたけれど、使う時期が近づいていることに、ちゃんと向き合っていなかったのよね」。Aさんは、使う時期が近づいても、お金の置き場所を見直していなかったことを悔やんでいるそうです。鍋のふたを開けると、湯気の中から、甘いしょうゆの香りが広がりました。
子どもの教育資金を投資で準備するときに失敗しない方法
いつ、いくら必要になるのかを書き出す
教育資金は、入学金、授業料、受験の費用、一人暮らしの費用など、時期ごとに必要なお金が変わります。子どもの年齢に合わせて、「何年後に、何に、いくらくらい必要か」を書き出しておくことが、準備の出発点になります。金額は、進路によって大きく変わるため、ざっくりとした見当でかまいません。書き出すことで、投資にまわしてよいお金と、そうでないお金が見えてきます。受験の費用や入学前の準備のお金など、見落としやすい出費も忘れずに書き出しましょう。
使う時期が近づいたら、少しずつ値動きの少ない形へ移す
使う時期まで何年もあるうちは、値動きのある商品で準備するのも一つの方法です。けれど、使う時期が近づいてから大きく値下がりすると、取り戻す時間がありません。使う時期の数年前から、少しずつ値動きの少ない形へ移していくと、直前の値下がりの影響を小さくできます。いつから移し始めるのかを、最初に決めておきましょう。値上がりしているときほど「もう少し待とう」と思いがちですが、決めた時期が来たら、予定どおりに移すことが大切です。
まとめて預けず、時期を分けて積み立てる
まとまったお金を一度に預けると、そのときの値段で、すべてを買うことになります。毎月決まった金額を積み立てる形にすると、買う時期が分かれ、値動きの影響をならしやすくなります。教育資金のように目的と期限がはっきりしたお金ほど、時期を分けて準備することが大切です。積み立てなら、毎月の家計の中で無理のない金額を決めやすいのも利点です。
ほかのお金と分けて管理する
教育資金と、老後のための資産や、急な出費に備えるお金がまざっていると、それぞれの目的に合った置き場所を選べなくなります。教育資金は、口座や記録を分けて、「このお金は子どもの進学のため」と分かるようにしておくと、使う時期に合わせた見直しもしやすくなります。きょうだいがいる場合は、子どもごとに分けておくと、さらに分かりやすくなります。
家族と、計画を共有しておく
教育資金の計画は、親だけで決めるものではありません。子どもの進路の希望によって、必要な金額も時期も変わります。子どもの年齢が上がるにつれて、家族で進路とお金の話をしておくことが大切です。早めに話しておけば、計画を見直す時間も十分にとれます。お金の話を通して、子どもが自分の進路を考えるきっかけにもなります。
教育資金の投資で失敗する流れと、安心して準備できる流れの違い
教育資金を投資で準備する前のチェックリスト
教育資金は、子どもの未来のための大切なお金です。投資で準備する前に、次の項目を確かめてみてください。
- 時期ごとに必要なお金を、ざっくり書き出した
- 投資にまわすお金と、預金に置くお金を分けた
- まとめてではなく、積み立てで準備すると決めた
- 値動きの少ない形へ移し始める時期を決めた
- 教育資金を、ほかのお金と分けて管理している
- 家族と、進路とお金の話をしている
Aさんの娘は、家族で話し合ったうえで、自宅から通える大学を目指すことにしたそうです。Aさんは今、まだ小学生の下の息子のために、教育資金の計画を一から作り直しています。時期ごとに必要なお金を書き出し、毎月の積み立てで準備しながら、中学を卒業するころから少しずつ値動きの少ない形へ移していく予定です。計画は、息子とも年に一度、一緒に見直すつもりだと言います。「投資が悪かったんじゃなくて、使う時期から逆算していなかったのが、いけなかったのよね」。Aさんは、できあがった肉じゃがを器に盛りながら、そう言いました。
投資を長く続けるために
教育資金を安心して準備するには、家計の中で教育資金を分けて見える形にすることと、子どもの進学までの資金計画を相談できる先を持っておくことが大切です。
サブスク管理・家計簿アプリ【マネーフォワードME (ミー)】
口座やお金の流れを一覧で確認できるタイプです。教育資金とほかのお金を分けて見える形にしておくと、使う時期に合わせた見直しもしやすくなります。
ライフプランニング相談・FP相談サービス【マネードクター】
将来のライフイベントを踏まえた資金計画を相談できるタイプです。子どもの進学までに、いつ、いくら必要になるのか、どのように準備すればよいかを、第三者の視点で一緒に考えられます。
 まなぶ
 みらい
 まなぶ
子どもの教育資金を投資で準備して失敗する原因は、いつ、いくら使うのかを決めないまま、使う直前まで値動きの大きい商品に預け続けてしまうことです。時期ごとに必要な金額を書き出し、積み立てで準備し、使う時期の数年前から値動きの少ない形へ移していく。それだけで、必要な時期に、必要なお金を確かに用意できるようになります。投資と資産形成で失敗しないための考え方は、投資・資産形成の失敗から学ぶでまとめています。
投資・資産形成については、銀行の窓口で勧められた投資で後悔する理由や相場が下がったときに積立をやめて失敗した話もあわせて読んでみてください。