車のローン選びで失敗しない方法
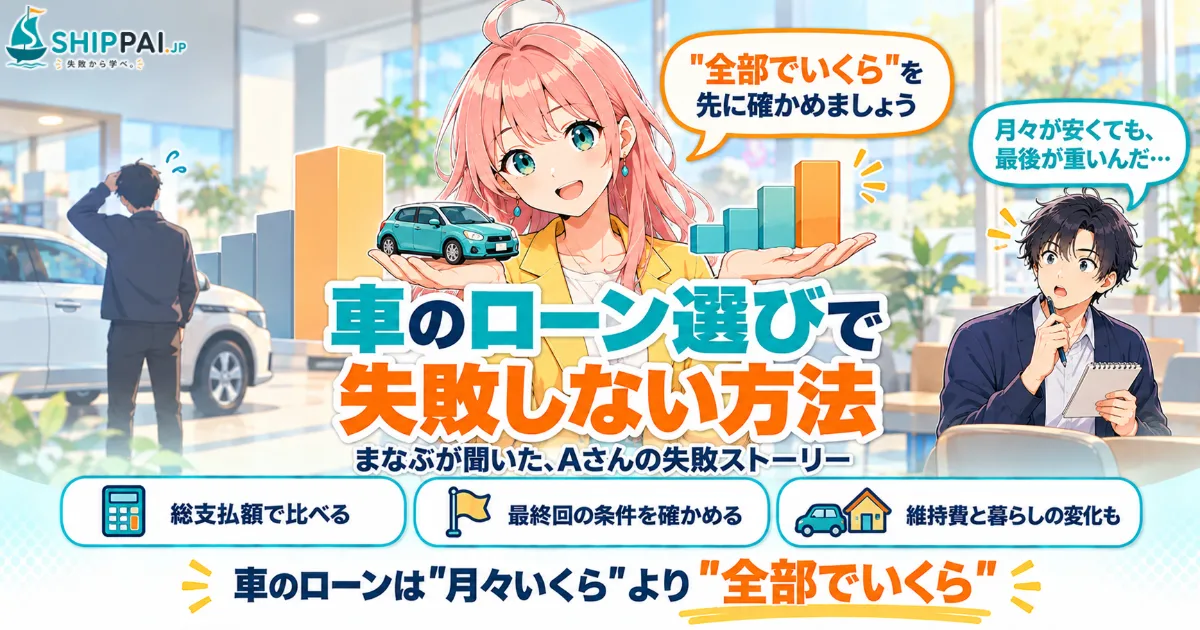
車のローン選びで失敗しないためには、「毎月いくら払うか」ではなく、「全部でいくら払うのか」「最後にどうなるのか」を、契約の前に確かめておくことが大切です。車のローンには、銀行などのマイカーローンや、販売店のローン、最終回に車の価値の一部を残しておく残価設定ローンなど、さまざまな形があります。月々の支払いの安さだけで選ぶと、総支払額が大きくなったり、最後に思わぬ精算が待っていたりすることがあります。この記事では、まなぶが聞いたAさんの失敗ストーリーをもとに、車のローン選びで失敗しないためのポイントを解説します。
「月々これだけ」に安心していた5年間
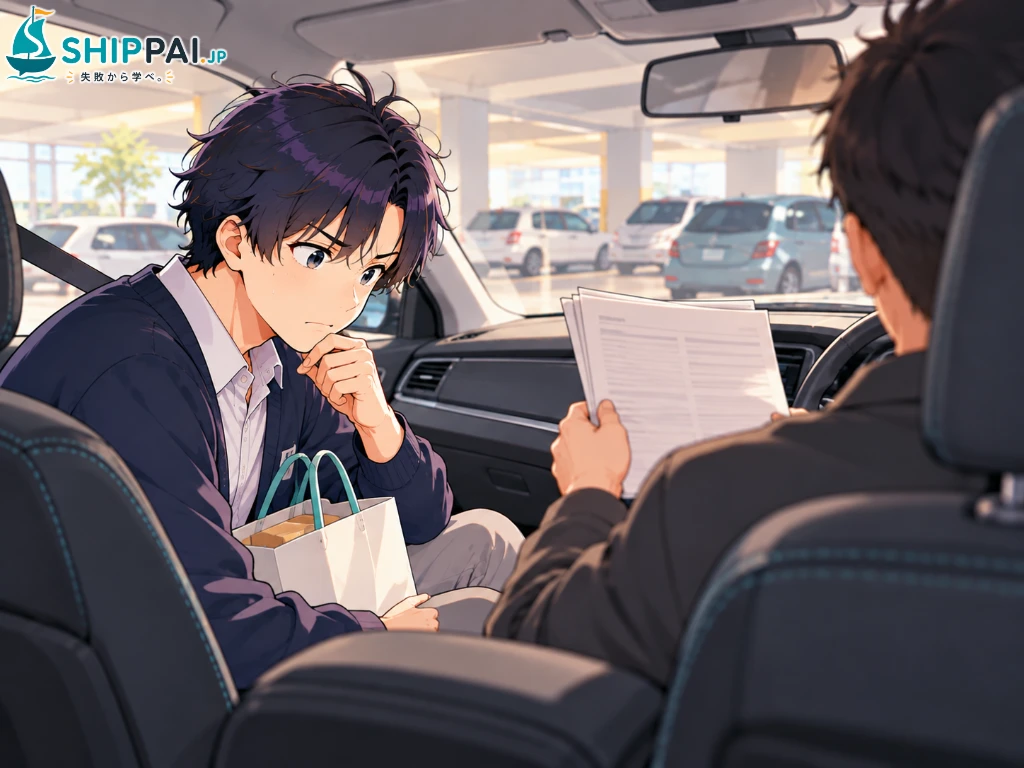
ある日曜日の午後、まなぶは会社の先輩のAさん(30代男性)と、郊外のショッピングモールに買い物に来ていました。帰り際、立体駐車場に止めたAさんの車の助手席で、Aさんがぽつりと言いました。「この車、来月で返すことになったんだ。ローンの最後の支払いが、思っていたよりずっと重くてさ」。
Aさんがこの車を買ったのは5年前。販売店で勧められたのは、最終回に車の価値の一部を残しておく残価設定ローンでした。「月々の支払いがぐっと抑えられますよ」。普通のローンより月々の額がかなり安いと知り、Aさんはほとんど迷わずに契約しました。総支払額や、最終回にどんな選択肢があるのかは、詳しく聞かないままでした。
3年目に子どもが生まれ、もっと大きな車に乗り換えたくなりました。ところが、販売店で相談すると、車の下取りの額より、ローンの残りの額のほうが多いと言われ、乗り換えはあきらめるしかありませんでした。そして5年がたち、契約の終わりが近づいたとき、車の査定を受けて、Aさんは言葉を失いました。週末の家族での遠出が増えて、走った距離が契約の条件を大きく超えていたうえに、子どもが後ろの席でつけた傷もあり、返すには追加の精算が必要だと言われたのです。
「車を自分のものにするには、残った額をまとめて払うか、もう一度ローンを組むしかない。返すなら追加で払うお金がかかる。どれを選んでも、思っていたより高くついたよ」。Aさんは、5年分の支払いの明細を見せてくれました。月々の支払いは確かに安かった。でも、全部でいくら払うことになるのか、最後にどうなるのかを、一度も考えていなかった。まなぶは、自分が車を買うときには同じことをしないようにしようと、明細を見つめながら思いました。
車のローン選びで失敗しやすいポイント
月々の支払いだけで判断した
ローンは、月々の支払いを安くするほど、期間が長くなったり、最後に大きな支払いが残ったりして、総支払額が増えることがあります。比べるべきなのは、月々の額ではなく、金利を含めて全部でいくら払うのかです。契約の前に、総支払額と、そのうち利息がいくらなのかを、必ず書面で確かめましょう。複数のローンを比べるときも、同じ条件で総支払額を並べると、違いがはっきりします。
ローンの仕組みと金利を比べなかった
残価設定ローンは、最終回に残す分を除いた額を月々払う仕組みですが、利息は、残しておく分も含めた借入額全体にかかるのが一般的です。また、販売店のローンと、銀行などのマイカーローンとでは、金利や条件が違うことがあります。販売店で勧められたローンだけで決めず、ほかの選択肢と比べてから選ぶことが大切です。金利の違いは小さく見えても、数年続くと大きな差になります。
最終回の選択肢と条件を確かめなかった
残価設定ローンでは、契約の終わりに、車を返す、残りの額を払って車を自分のものにする、新しい車に乗り換える、といった選択肢があります。ただし、車を返す場合には、走った距離や車の傷・汚れなどの条件があり、条件を超えると追加の精算が必要になることがあります。契約の前に、最終回の選択肢ごとにいくらかかるのか、どんな条件があるのかを確かめておきましょう。週末の遠出が多い人や、小さな子どもがいる家庭では、距離や車の状態の条件に届きやすいことも頭に入れておく必要があります。自分の使い方に合わないなら、ほかのローンを選ぶほうが結果的に安く済むこともあります。
生活の変化を考えずに期間を決めた
5年、7年と続くローンのあいだには、結婚、子どもの誕生、転勤、転職など、暮らしが変わることがあります。家族が増えて車を変えたくなったり、収入が変わって支払いが苦しくなったりすることもあるでしょう。途中で状況が変わったときに、どんな選択ができるのかを、契約の前に考えておくことが大切です。住宅など、ほかの大きなローンとの重なりも確かめておきましょう。住宅ローンで後悔した話は、住宅ローンで失敗した話で紹介しています。
車にかかるお金の全体を見ていなかった
車を持つと、ローンの支払いのほかにも、自動車保険、税金、車検、駐車場、ガソリン代など、毎月や毎年かかるお金があります。ローンの月々の額だけで「払える」と判断すると、家計が思ったより苦しくなることがあります。ローンの支払いと維持費を合わせて、毎月の家計にどのくらいの負担になるのかを計算してから、借りる額を決めましょう。車の買い替えのたびにローンを重ねていくと、ずっと支払いが続く状態になりがちです。次の買い替えまでに何年乗るのかも、あわせて考えておくと安心です。
車のローンで失敗する人と、納得して選べる人の違い
車のローンを契約する前のチェックリスト
車のローンは、契約してからでは変えにくいものです。販売店でハンコを押す前に、次の項目を確認してみてください。
- 月々の額だけでなく、総支払額と利息の額を書面で確かめた
- 販売店のローンと、銀行などのマイカーローンの金利・条件を比べた
- 残価設定ローンの場合、利息のかかり方と最終回の選択肢を確かめた
- 車を返すときの走行距離や車の状態の条件と、超えたときの精算を確かめた
- 途中で乗り換えたり、早めに返したりするときの扱いを確かめた
- 保険・税金・車検・駐車場などの維持費を含めて、毎月の負担を計算した
- これから数年の暮らしの変化(家族・転勤・収入)を考えて期間を決めた
Aさんは最終的に、車を返却して追加の精算を済ませ、家族に合った中古の車を、銀行のマイカーローンで買うことにしました。今度は、販売店の提案と銀行のローンの総支払額を並べて比べ、維持費も含めて家計の中で無理のない額に決めたそうです。
「次は、月々いくらじゃなくて、全部でいくらかを先に聞くよ」。Aさんはそう言って、少し笑いました。まなぶは、ローンは、借りるときの安心よりも、返し終わるときに納得できるかどうかで選ぶものだと感じました。大きな買い物のお金の考え方は、生活防衛資金を用意せずに後悔する理由も参考になります。
車のローンを家計全体で考えるために
車のローンは、ほかの支出や将来の予定と合わせて考えることで、無理のない選び方が見えてきます。
サブスク管理・家計簿アプリ【マネーフォワードME (ミー)】
支出をカテゴリごとに記録し、一覧で確認できるタイプです。ローンの支払いだけでなく、保険やガソリン代、駐車場代など、車にかかるお金をまとめて見えるようにすれば、本当の負担が分かります。見落としがちな支出を可視化する助けにもなります。
ライフプランニング相談・FP相談サービス【マネードクター】
将来のライフイベントを踏まえた資金計画を相談できるタイプです。子どもの誕生や住宅購入など、これからの予定と車のローンの重なりを、第三者の視点で整理できます。無理のない借入額や期間を考えるきっかけになります。
 まなぶ
 みらい
 まなぶ
車のローン選びで失敗する原因は、月々の支払いの安さに安心して、総支払額や最終回の条件、暮らしの変化を考えないまま契約してしまうことです。総支払額と金利で比べ、最終回の選択肢と条件を確かめ、維持費と将来の予定を含めて借りる額を決める。それだけで、車のローンは納得して返し終えられるものになります。保険やローンで失敗しないための考え方は、保険・ローンの失敗から学ぶでまとめています。
お金の増やし方で失敗しないためのポイントは、NISAで失敗する人の特徴もあわせて読んでみてください。