退職後の健康保険の選び方で後悔する理由
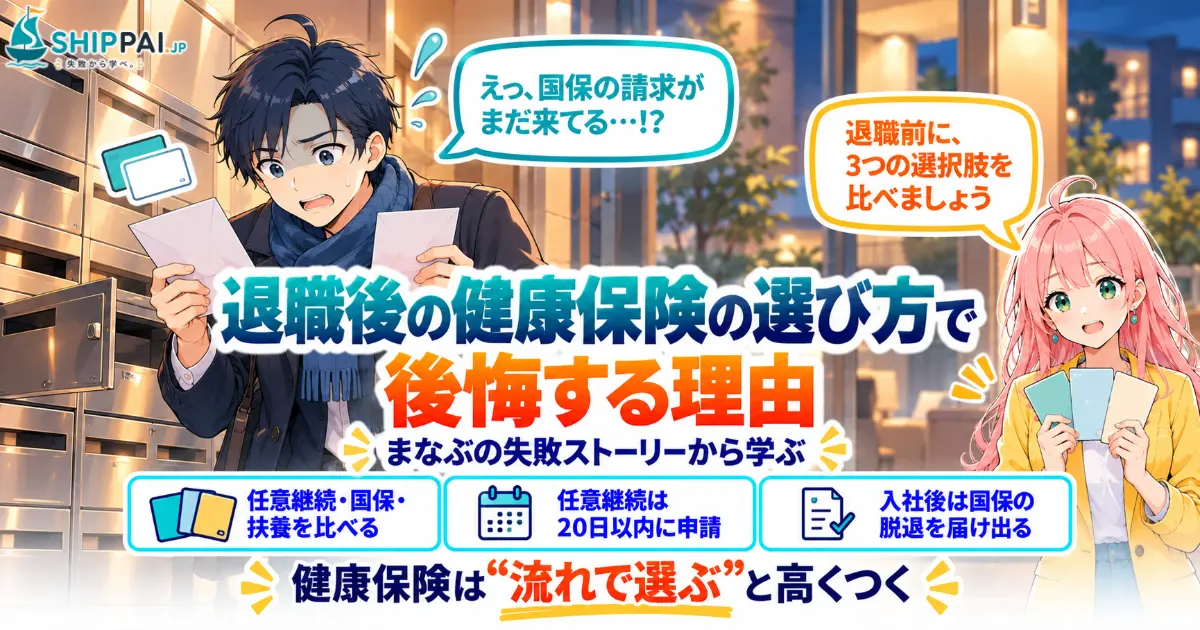
退職後の健康保険の選び方で後悔する人の多くは、「辞めたら国民健康保険に入るもの」と思い込み、任意継続や家族の扶養など、ほかの選択肢と保険料を比べないまま手続きをしてしまう人です。退職から次の会社に入るまで期間があく場合、どの健康保険に入るかで、毎月の保険料が大きく変わることがあります。しかも任意継続には、退職後20日以内という短い申請期限があります。この記事では、まなぶの失敗ストーリーをもとに、退職後の健康保険の選び方で後悔する5つの理由と、退職前に比べておきたいポイントを解説します。
比べずに選んだ国民健康保険
2年前の転職で、まなぶは9月末に前の会社を退職し、12月1日に新しい会社に入社しました。あいだの2か月は、久しぶりの長い休みです。退職の手続きのとき、総務の担当者から「健康保険は、任意継続にするか国民健康保険にするか、ご自身で選んでくださいね」と言われましたが、まなぶは「会社を辞めたら国保に入るものだろう」と、深く考えませんでした。
旅行から帰った10月の終わり、まなぶは区役所に行って国民健康保険の加入手続きをしました。窓口で保険料の目安を聞いて、少し驚きました。前の年の所得をもとに計算されるため、思っていたより高かったのです。それでも「2か月だけだから」と、そのまま手続きを済ませました。
年末、新しい会社の同僚と雑談をしていたとき、こんな話を聞きました。「退職したあと、前の会社の健康保険を任意継続にしたら、国保より安かったよ。協会けんぽだと保険料に上限があるから」。まなぶが調べてみると、自分の場合も、任意継続のほうが毎月の保険料が安くなっていた可能性が高いことが分かりました。ただ、任意継続の申請期限は、退職日の翌日から20日以内。とっくに過ぎていました。
さらに、失敗はもう一つありました。12月に新しい会社の健康保険証が届いたあとも、まなぶは国民健康保険の脱退の手続きをしていなかったのです。マンションの集合ポストに届いた国保の納付書を見て、ようやく気づきました。区役所で手続きをして、払いすぎた分は戻ってきましたが、何も比べず、何も確かめずに、流れで選んでいたことを、まなぶは痛感しました。
退職した年の住民税の納付書に驚いたのも、同じ秋のことでした。お金の手続きを一つも確かめずに辞めていたことが、まとめて返ってきた。まなぶにとって、そんな数か月でした。
退職後の健康保険の選び方で後悔する理由
選択肢が複数あることを知らない
会社を退職して、すぐに次の会社の健康保険に入らない場合、主な選択肢は、前の会社の健康保険を続ける「任意継続」、住んでいる市区町村の「国民健康保険」、条件を満たせば家族の健康保険の「扶養」に入る、の3つです。どれを選ぶかで、毎月の保険料や手続きの方法が変わります。「辞めたら国保」と決めつけずに、まずは選択肢をそろえて比べることが大切です。家族の扶養に入るには、収入などの条件があるため、家族の勤め先の健康保険に確認しておきましょう。
任意継続の申請期限が短いことを知らない
任意継続は、退職日までに続けて2か月以上加入していた人が、退職日の翌日から20日以内に申請することで、最長2年間、前の会社の健康保険に入り続けられる制度です。この20日を過ぎると、原則として任意継続は選べなくなります。退職後に休んでいるうちに期限が過ぎてしまう、というのはよくある失敗です。任意継続を考えるなら、退職前に申請の方法を確かめておきましょう。郵送で申請する場合は、期限内に届くよう、余裕をもって送ることも大切です。
保険料の計算のしくみを比べていない
任意継続の保険料は、会社員のときに会社が負担していた分も含めて、全額を自分で払うことになります。ただし、保険料の計算のもとになる金額には上限があり、加入している健康保険によっては、給与が高い人ほど割安になることがあります。一方、国民健康保険の保険料は、前の年の所得や住んでいる市区町村などによって決まります。どちらが安いかは人によって違うため、実際の金額で比べることが大切です。
次の会社に入ったあとの手続きを忘れている
国民健康保険に入っていた人が新しい会社の健康保険に入った場合、国民健康保険をやめる手続きは、自分で市区町村に届け出る必要があります。手続きをしないままだと、国保の保険料の請求が続いてしまいます。新しい保険証が届いたら、すぐに国保の脱退の手続きをすると決めておきましょう。新しい会社の保険証や資格確認の書類を持って、市区町村の窓口に行くのが一般的です。退職から入社までの手続きをまとめて確認したい人は、退職後の手続きを後回しにして失敗した話も参考にしてください。
健康保険以外のお金とまとめて考えていない
退職から次の会社に入るまでの期間は、健康保険のほかに、国民年金への切り替えや、住民税の支払いも必要になります。どれか一つだけを考えていると、思わぬ支払いが重なります。空白期間に払うお金を、まとめて見積もっておくことで、慌てずに済みます。退職した年の住民税の注意点は、退職した年の住民税で失敗した話で紹介しています。
健康保険の選び方で後悔する人と、納得して選べる人の違い
退職後の健康保険で後悔しないためのチェックリスト
健康保険の選び方は、退職の前に少し調べておくだけで、空白期間の負担を大きく変えられます。退職日が決まったら、次の項目を確認しましょう。
- 退職から次の会社に入るまで、健康保険の空白期間があるかを確認した
- 任意継続・国民健康保険・家族の扶養の、3つの選択肢を確認した
- 任意継続の保険料を、加入していた健康保険に確認した
- 国民健康保険の保険料の目安を、市区町村のホームページや窓口で確認した
- 任意継続を選ぶなら、退職日の翌日から20日以内に申請する予定を立てた
- 新しい会社の保険証が届いたら、国保の脱退を届け出ると決めている
任意継続の保険料は、加入していた健康保険に問い合わせれば教えてもらえます。国民健康保険の保険料も、多くの市区町村のホームページで目安を計算できます。2つの金額を並べて比べるだけで、どちらを選ぶべきかはほとんどの場合はっきりします。空白期間が短い場合でも、数か月分の保険料の差は小さくありません。比べる手間は30分ほどでも、その差は何万円にもなることがあります。まなぶは次に転職するときのために、退職日が決まったら最初に健康保険の選択肢を調べる、とメモに残しました。
空白期間のお金を見通すために
退職から入社までの期間は、健康保険・年金・住民税と、さまざまな支払いが重なります。全体を見通すための道具と相談先を持っておくと安心です。
サブスク管理・家計簿アプリ【マネーフォワードME (ミー)】
口座やカードのお金の動きを一覧で確認できるタイプです。空白期間に払う保険料や税金を記録しておけば、支払いの重なりや払いすぎにも気づきやすくなります。見落としがちな支出を可視化する助けになります。
ライフプランニング相談・FP相談サービス【マネードクター】
将来のライフイベントを踏まえた資金計画を相談できるタイプです。転職にともなう健康保険や年金の切り替えを、家計全体の中で第三者の視点で整理できます。転職などの具体的なイベントを踏まえたアドバイスをもらえることもあります。
 まなぶ
 みらい
 まなぶ
退職後の健康保険の選び方で後悔する原因は、選択肢を知らないまま、流れで手続きをしてしまうことです。任意継続・国保・扶養を比べ、期限内に手続きをし、新しい会社に入ったら国保の脱退を忘れない。それだけで、空白期間の負担を抑えられます。内定から退職までの流れ全体で失敗しないための考え方は、内定から退職までの失敗から学ぶでまとめています。
転職そのもので後悔しないためのポイントは、転職して後悔した人の特徴7選もあわせて読んでみてください。