退職金の税金で失敗しない方法
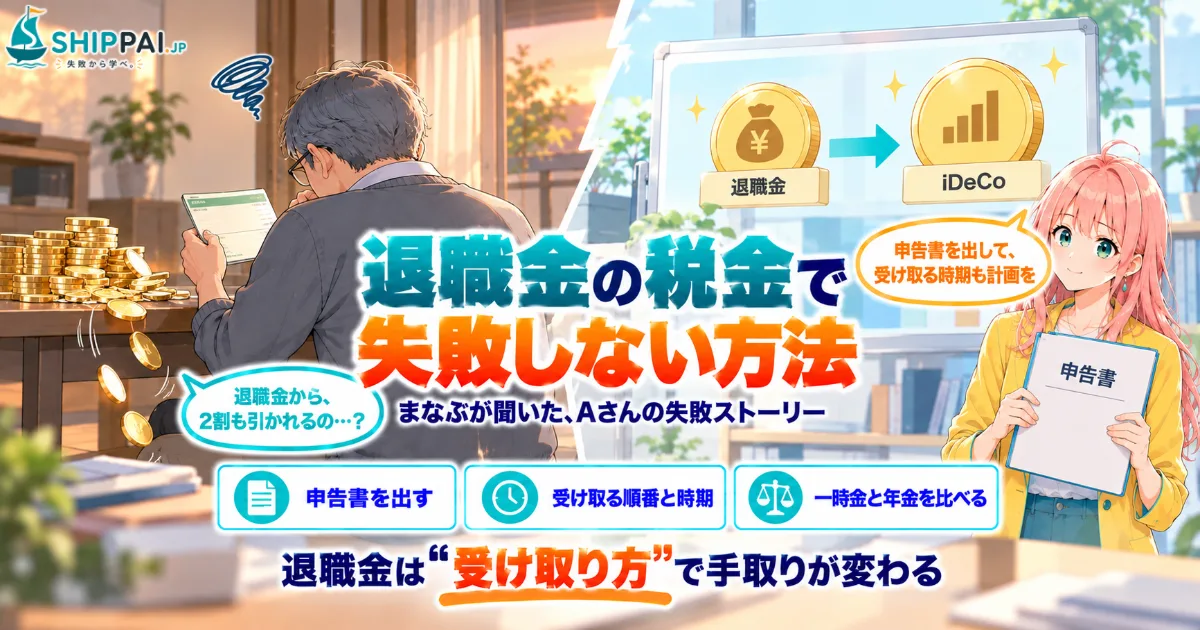
退職金の税金で失敗する人の多くは、「退職金は会社が手続きしてくれるもの」と考えて、書類の提出や受け取り方を自分で確かめていない人です。退職金は、勤めた年数に応じた大きな控除があり、税金がかなり軽くなるように作られています。けれども、会社に「退職所得の受給に関する申告書」を出さないと、いったん多めに税金が引かれます。iDeCoなどの一時金と受け取る時期が近いと、控除を十分に使えないこともあります。退職金は「いくらもらえるか」だけでなく「どう受け取るか」で手取りが変わります。この記事では、まなぶが聞いたAさんの失敗ストーリーをもとに、退職金の税金で失敗しない方法を解説します。
退職金から2割引かれて、慌てた叔父のAさんの話
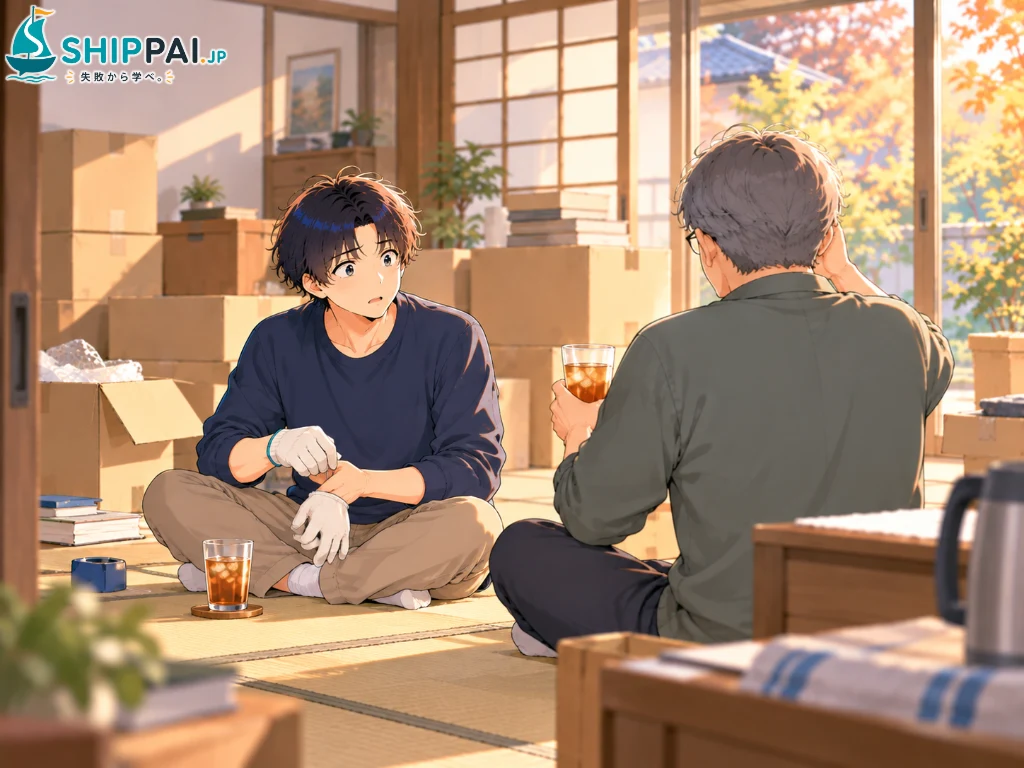
秋の連休、まなぶは叔父のAさん(60代男性)の家に、引っ越しの手伝いに行きました。Aさんは、印刷会社に38年勤め、去年、60歳の定年で退職しました。今は知り合いの会社で、週4日働いています。段ボールを運び終えて、積み上げた箱の横で麦茶を飲んでいると、Aさんは「退職金のことでは、恥ずかしい思いをしたよ」と話し始めました。(登場する人物は、よくある失敗をもとに編集部が再現したものです)
退職の前、会社の人事から書類の束を渡されました。その中に「退職所得の受給に関する申告書」という1枚が入っていましたが、Aさんは「次の仕事の準備で忙しいし、あとで出せばいい」と後回しにし、そのまま出しそびれてしまいました。退職金が振り込まれた日、通帳を見たAさんは目を疑いました。退職金から、2割ほどの税金が引かれていたのです。
人事に問い合わせると、「申告書の提出がないと、法律で決まった税率で多めに税金を引くことになります。確定申告をすれば、払いすぎた分は戻ってきますよ」と説明されました。Aさんは翌年の春、慣れない確定申告をして、引かれすぎた税金を取り戻しました。戻ってきたとはいえ、半年近く大きなお金が手元になかったのは、引っ越しを控えていたAさんにとって痛手でした。
失敗はそれだけではありませんでした。Aさんは同じ年に、長く積み立ててきたiDeCoのお金も、一時金としてまとめて受け取っていたのです。「どちらも退職のお金だから、一緒に受け取れば楽だと思った」。けれども、税理士に相談すると、同じ年に受け取ると退職金とiDeCoの控除を合わせて計算することになり、受け取る時期をずらしていれば、税金がもっと少なくて済んだ可能性があると言われました。
「38年働いたご褒美なのに、最後の手続きを人任せにしていた」。Aさんは麦茶を飲みながら、「まなぶくんの年なら、まだ先の話だろうけど、iDeCoをやっているなら、受け取り方は頭の片すみに置いておいたほうがいいよ」と笑いました。
退職金の税金で失敗する5つの原因
退職所得の受給に関する申告書を出さなかった
退職金を受け取るときに、会社へ「退職所得の受給に関する申告書」を出しておくと、勤めた年数に応じた控除を計算したうえで税金が引かれ、原則として確定申告はいりません。出さなかった場合は、退職金の額に対して20.42%の税金が一律に引かれ、払いすぎた分は自分で確定申告をして取り戻すことになります。たった1枚の書類で、手元に残るお金の時期が大きく変わるのです。
退職金の控除の仕組みを知らなかった
退職金には「退職所得控除」という大きな控除があります。勤めた年数が20年以下なら1年につき40万円(最低80万円)、20年を超える分は1年につき70万円が加わります。さらに、控除を引いた残りの半分にだけ税金がかかるのが基本です。この仕組みを知っていれば、「2割も引かれるのはおかしい」と、受け取る前に気づけたかもしれません。勤めた年数が短い場合などは計算が変わることもあるため、自分の場合を確かめておきましょう。
iDeCoなどの一時金と、受け取る時期を考えなかった
iDeCoや企業型の確定拠出年金を一時金で受け取る場合も、退職所得として扱われます。会社の退職金と近い時期に受け取ると、控除の計算が合算・調整されて、別々に受け取るより税金が多くなることがあります。2026年1月からは、iDeCoなどの一時金を先に受け取り、あとから退職金を受け取る場合に調整される期間が、これまでの5年から10年に延びました。どちらを先に、何年あけて受け取るかは、早めに計画しておきたいポイントです。
一時金か年金か、受け取り方を比べなかった
iDeCoや会社の制度によっては、一時金ではなく、年金のように分けて受け取る方法を選べることがあります。年金で受け取る場合は、毎年の雑所得として扱われ、公的年金と合わせて税金や社会保険料に影響することがあります。どちらが有利かは、退職金の額やほかの収入、受け取る年齢によって変わります。「楽だから」で決めず、手取りで比べることが大切です。
退職したあとのお金の流れを、見通していなかった
退職した年の翌年には、在職中の所得にかかる住民税の支払いが残ります。健康保険や年金の切り替えで、保険料の負担が変わることもあります。Aさんのように引っ越しや再就職の準備が重なると、退職金が入る時期と、出ていくお金の時期がずれて、思わぬところで資金が足りなくなることがあります。退職の半年ほど前から、お金の出入りを書き出しておくと安心です。
退職金を人任せにする人と、受け取り方を計画する人の違い
退職金の税金で失敗しないためのチェックリスト
退職金は、多くの人にとって一生に一度か二度の大きなお金です。退職が見えてきたら、次の項目を確かめておきましょう。
- 退職金の見込み額と、支払われる時期を会社に確認した
- 自分の勤続年数で、退職所得控除がいくらになるか計算した
- 退職所得の受給に関する申告書を、いつまでに出すか確認した
- iDeCoや企業型の確定拠出年金の受け取り時期と方法を調べた
- 退職金とiDeCoを、どちらから何年あけて受け取るかを比べた
- 一時金と年金、それぞれの手取りを比べた
- 退職後の住民税・健康保険・年金の支払いを書き出した
- 迷ったときは、受け取る前に税務署や専門家に相談すると決めた
Aさんは今、奥さんの退職に向けて、同じ失敗をしないよう、二人で受け取り方の計画を立てています。退職金とiDeCoの受け取り時期を表にして、税理士に一度見てもらうつもりだそうです。iDeCoそのものの始め方や続け方で迷ったときは、iDeCoで後悔する理由もあわせて読んでみてください。退職した翌年の住民税については、退職した年の住民税で失敗した話で紹介しています。
税金や制度で損をしないために
退職金とiDeCoの受け取り方は、早めに比べておくほど選べる道が広がります。
iDeCo口座開設サービス(手数料比較)【iDeCoナビ】
金融機関ごとの手数料や商品ラインナップを比較できるタイプです。これからiDeCoを続けていく人が、受け取りまでの長い期間を見すえて金融機関を見直すときの参考になります。受け取り方の選択肢も、あわせて確かめておきましょう。
ライフプランニング相談・FP相談サービス【マネードクター】
退職金やiDeCoの受け取り方を、老後の暮らし全体の計画とあわせて相談できるタイプです。受け取る順番や時期、一時金か年金かといった選択を、手取りの見通しとともに整理してもらえます。
 まなぶ
 みらい
 まなぶ
退職金の税金で失敗する原因は、手続きを会社任せにして、申告書の提出や、iDeCoなどとの受け取り時期・受け取り方を確かめないことです。控除の仕組みを知り、受け取る順番と時期を計画し、申告書を期限までに出す。それだけで、長く働いた成果を、しっかり手元に残せます。税金や制度の手続き全体で損をしないための考え方は、税金の手続きで損する失敗から学ぶでまとめています。
税金・制度については、住宅ローン控除の手続きで後悔する理由やふるさと納税のワンストップ特例で後悔する理由もあわせて読んでみてください。