奨学金の返済で後悔する理由
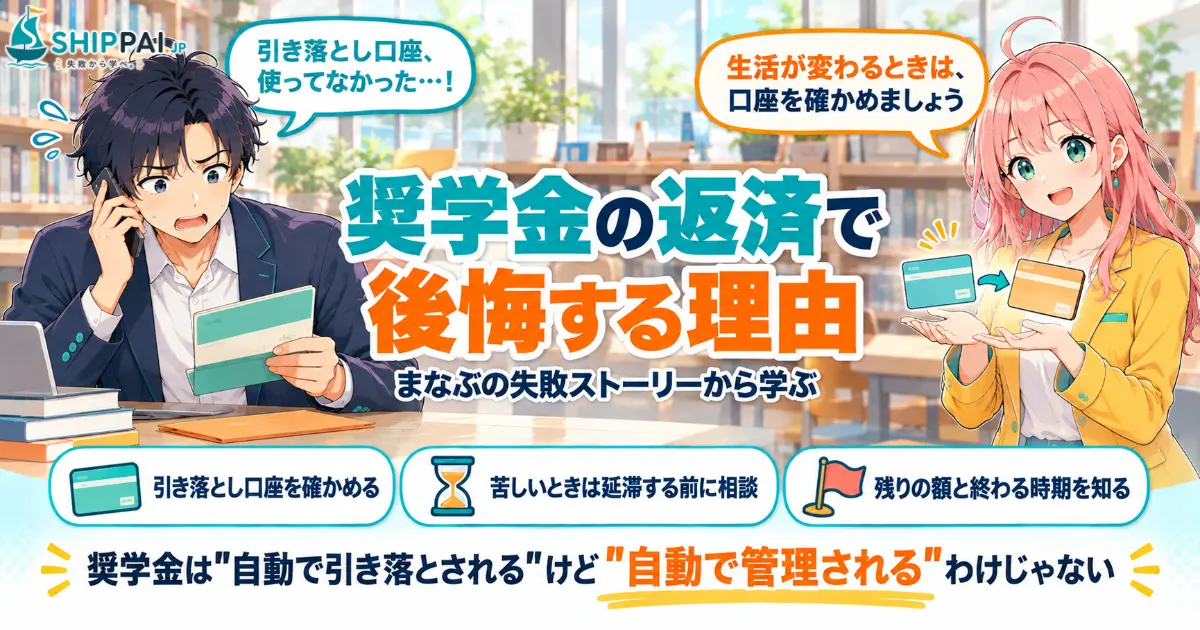
奨学金の返済で後悔する人の多くは、「毎月口座から引き落とされるから大丈夫」と考え、引き落としの口座や、返せなくなったときの制度を確かめないまま過ごしている人です。奨学金は、社会人になってから十数年続くこともある「借りたお金」です。転職や収入の変化で返済が滞ると、延滞金がかかるだけでなく、信用情報に記録が残り、将来のローンやクレジットカードに影響することもあります。返済が苦しいときに使える制度を知らないことも、後悔の原因になります。この記事では、まなぶの失敗ストーリーをもとに、奨学金の返済で後悔する理由と、今のうちに確かめておきたいことを解説します。
父からの電話で、延滞を知った
まなぶは大学時代、学費の一部を奨学金でまかなっていました。卒業してから10年近く、毎月の返済は、新卒で入った会社の給与が振り込まれる口座から自動で引き落とされていました。給料日のすぐあとに引き落とされるため、残高を気にしたことは一度もありませんでした。
2年前の転職のときのことです。まなぶは9月末で前の会社を辞め、12月から新しい会社で働くことになりました。退職を機に、普段使うお金は新しく作ったネット銀行の口座にまとめ、前の会社の給与口座はほとんど使わなくなりました。その口座が、奨学金の引き落とし口座だということを、すっかり忘れていたのです。
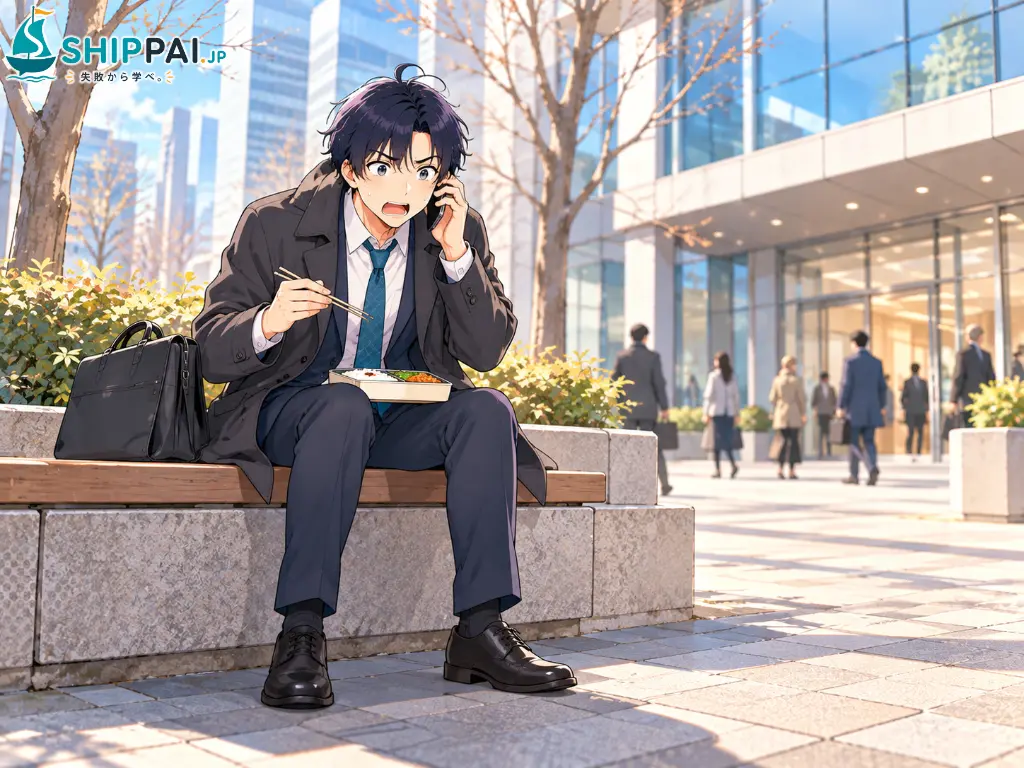
12月のある平日の昼休み、会社の前のベンチでお弁当を食べていると、地方の実家の父から電話がかかってきました。「奨学金の返済が遅れているって、連絡が来たぞ。大丈夫なのか」。まなぶは、借りるときに父が連帯保証人になってくれていたことを思い出し、頭が真っ白になりました。急いで古い口座の残高を確かめると、10月と11月の2か月分が、残高不足で引き落とされていませんでした。
その日のうちに連絡をして、延滞していた分を延滞金と一緒に払い込みました。あとで調べると、延滞が3か月以上になると、個人信用情報機関に登録される対象になることが分かりました。あと1か月気づくのが遅れていたら、将来のクレジットカードやローンの審査に影響していたかもしれません。さらに、収入のない期間には、返済を待ってもらえる制度があったことも知りました。引き落とし口座を一つ確かめていれば、父に心配をかけることもなかった。まなぶは、自分の借りたお金に、まったく向き合っていなかったことを思い知りました。
奨学金の返済で後悔する5つの理由
引き落とし口座を確かめていなかった
奨学金の返済は、多くの場合、登録した口座からの自動引き落としです。毎月何もしなくても進むため、口座の存在を意識しなくなりがちです。転職や引っ越し、給与口座の変更などで、引き落とし口座に入金が届かなくなると、残高不足で引き落としができなくなります。生活が変わるときは、奨学金の引き落とし口座に十分な残高があるか、口座を変える必要があるかを必ず確かめましょう。
延滞したときの影響を知らなかった
返済が遅れると、延滞金がかかるほか、督促の連絡が届きます。さらに、延滞が一定の期間続くと、個人信用情報機関に登録される対象になります。信用情報に延滞の記録があると、スマートフォンの分割払い、クレジットカード、住宅ローンなどの審査に影響することがあります。「少し遅れるだけ」と軽く考えず、遅れに気づいたらすぐに連絡し、払い込むことが大切です。
連帯保証人にも影響することを忘れていた
奨学金を借りるときに、親などが連帯保証人になっている場合があります。返済が滞ると、本人だけでなく、保証人にも連絡がいくことがあります。自分の返済の遅れが、家族に心配や負担をかけることになるのです。誰が保証人になっているのか、保証の方式はどうなっているのかを、一度確かめておきましょう。親が高齢になるほど、こうした連絡は大きな不安につながります。
返済が苦しいときの制度を知らなかった
奨学金には、収入が減ったときや、失業したときなどに、返済を一定の期間待ってもらえる制度や、毎月の返済額を減らして期間を延ばせる制度があります。こうした制度は、延滞する前に申請することが前提です。知らないまま延滞してしまうと、使えたはずの制度を生かせません。転職や退職で収入が途切れる期間があるなら、事前に制度の内容と申請の時期を確かめておきましょう。退職後の手続きで慌てた話は、退職後の手続きを後回しにして失敗した話で紹介しています。
残りの返済額と終わる時期を把握していなかった
毎月引き落とされているだけだと、あと何年、いくら残っているのかを意識しなくなります。残りの額と終わる時期が分かれば、繰り上げて返すのか、ほかの貯金や投資を優先するのかを、自分で選べるようになります。借りたお金の全体像を知ることが、家計を考える出発点です。返済の状況は、奨学金を貸している機関のホームページなどで確認できます。
奨学金の返済で後悔する人と、安心して返せる人の違い
奨学金を返している人のチェックリスト
奨学金の返済は、一度仕組みを確かめておけば、あとは安心して続けられます。今返している人は、次の項目を確認してみてください。
- 奨学金の引き落とし口座がどこかを確認した
- その口座に、毎月の返済額以上の残高が入る仕組みになっている
- 残りの返済額と、返し終わる時期を確認した
- 連帯保証人が誰か、保証の方式がどうなっているかを確認した
- 返済を待ってもらう制度や、返済額を減らす制度の内容を調べた
- 転職・退職・引っ越しのときに、口座を確かめる予定を入れている
まなぶはその後、奨学金の引き落とし口座を、新しい会社の給与が振り込まれる口座に変更しました。返済の状況を確かめると、残りはあと6年ほど。まなぶは、繰り上げて返すかどうかを考えるために、残りの額と毎月の貯金のバランスを家計簿アプリで見えるようにしました。
そして、心配をかけた父には、電話で改めてお礼を伝えました。「これからは大丈夫だから」。借りたお金は、毎月引き落とされていても、自分で向き合わなければ管理できない。まなぶは、口座を一つ確かめる大切さを、父の声とともに覚えておくことにしました。急な支払いに備えるお金の考え方は、生活防衛資金を用意せずに後悔する理由で、学生時代の制度の後始末で後悔した話は、国民年金の追納を後回しにして後悔する理由で紹介しています。
奨学金を含めたお金の全体像をつかむために
奨学金の返済を家計の中でどう位置づけるかは、お金の流れ全体を見て考えることが大切です。
サブスク管理・家計簿アプリ【マネーフォワードME (ミー)】
複数の銀行口座やカードをまとめて登録し、お金の流れを一覧で確認できるタイプです。奨学金の引き落とし口座の残高も一緒に見えるようにしておけば、残高不足に早く気づけます。見落としがちな支出を可視化する助けにもなります。
ライフプランニング相談・FP相談サービス【マネードクター】
将来のライフイベントを踏まえた資金計画を相談できるタイプです。奨学金を繰り上げて返すか、貯金や資産形成を優先するかなど、自分だけでは決めにくいお金の順番を、第三者の視点で整理できます。転職などの具体的なイベントを踏まえたアドバイスをもらえることもあります。
 まなぶ
 みらい
 まなぶ
奨学金の返済で後悔する原因は、自動引き落としに任せきりにして、口座や残りの額、困ったときの制度を確かめないまま過ごしてしまうことです。引き落とし口座を確かめ、生活が変わるときに見直し、苦しいときは延滞する前に相談する。それだけで、奨学金は自分のペースで安心して返し終えられるものになります。保険やローンで失敗しないための考え方は、保険・ローンの失敗から学ぶでまとめています。
お金の増やし方で失敗しないためのポイントは、NISAで失敗する人の特徴もあわせて読んでみてください。