生活防衛資金を用意せずに後悔する理由
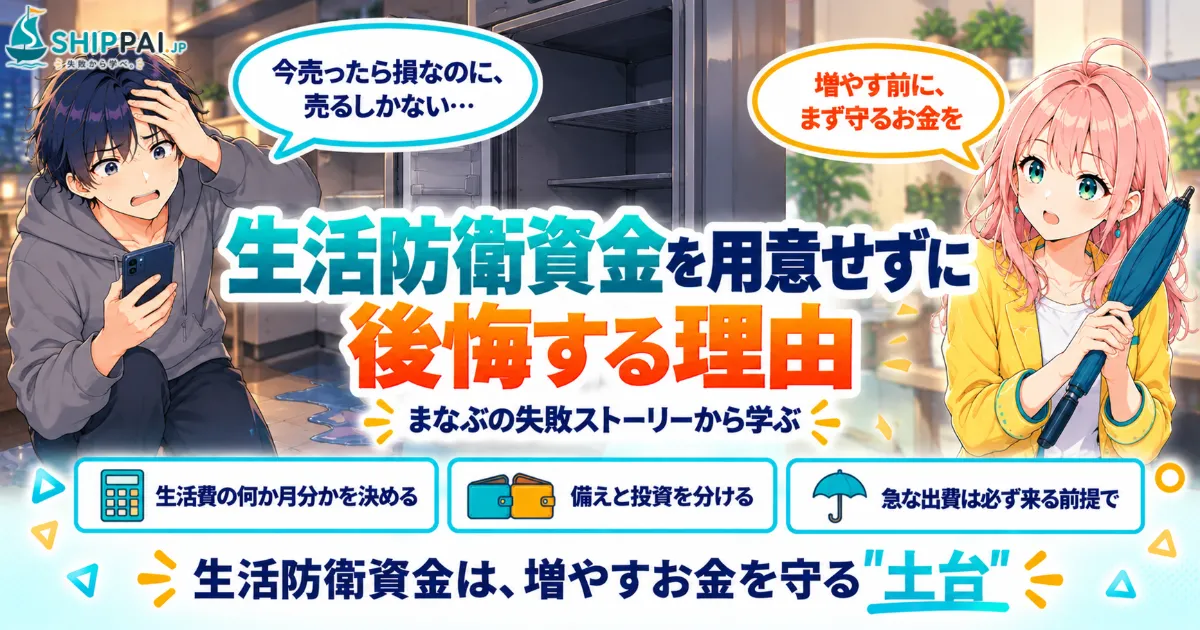
生活防衛資金を用意せずに後悔する人は、「お金を眠らせておくのはもったいない」と、手元の現金のほとんどを投資に回し、急な出費や収入の減少に備えていないことが少なくありません。備えがないと、思わぬ出費が重なったときに、値下がりした投資を売ったり、高い手数料のかかる支払い方法に頼ったりすることになります。生活防衛資金は、お金を増やす前に用意しておく「生活の土台」。毎月の生活費をもとに必要な額を決め、すぐに使える場所に分けて置いておく。その備えが、増やすためのお金も守ってくれます。
冷蔵庫が壊れた月に、下がった投資を売るしかなかった話
まなぶは2年前から投資を始めました。「銀行に預けていてもほとんど増えない。お金にも働いてもらおう」。そう考えたまなぶは、毎月の積み立てに加えて、ボーナスや貯金のほとんどを投資信託に回していました。普通預金の口座に残していたのは、毎月の生活費とわずかな余裕だけでした。
ところが、ある年の冬、出費が立て続けに重なりました。まず、10年近く使っていた冷蔵庫が壊れました。中の食品は傷み、すぐに新しいものを買う必要があります。その翌週には、友人の結婚式と、実家への帰省の費用も控えていました。さらに会社の業績が落ち込み、冬のボーナスは予定より大きく減ることが分かりました。
普通預金の残高では、とても足りません。まなぶは仕方なく、投資信託の一部を売ることにしました。けれど、ちょうどその時期は相場が大きく下がっていて、売れば買ったときより値下がりした分の損が確定してしまいます。「今売ったら損なのに、売るしかない」。まなぶは画面の前で、しばらく決断できませんでした。
結局、足りない分は投資信託を売って補い、それでも足りなかった冷蔵庫の代金は、カードの分割払いにしました。分割払いの手数料がかかることは分かっていましたが、ほかに方法が思いつかなかったのです。
その月の終わり、まなぶは投資の画面を開きました。2年間こつこつ積み上げてきた評価額は、売った分と値下がりの分で、大きく減っていました。「増やすためにやっていたはずなのに、どうしてこうなったんだろう」。まなぶは、自分のお金の置き方そのものに問題があったのではないかと考え始めました。
後日、会社の先輩にこの話をすると、先輩は静かに言いました。「投資は、しばらく使わないお金でするものだよ。急に必要になるお金まで入れていたら、売りたくないときに売ることになる」。先輩は、生活費の半年分を普通預金に分けて置いているそうです。
まなぶは気づきました。自分は「増やすこと」ばかりを考えて、「守ること」を後回しにしていたのです。
生活防衛資金を用意せずに後悔する理由
手元の現金を、ほとんど投資に回していた
お金を増やしたいと考えるほど、預金のまま置いておくのはもったいなく感じます。けれど、投資したお金の値段は日々変わり、必要なときに必ず増えているとは限りません。近いうちに使う可能性のあるお金は、投資ではなく、すぐに引き出せる預金に置いておくことが基本です。投資に回してよいのは、しばらく使う予定のないお金だけだと考えておきましょう。
急な出費は「たまにしか起きない」と考えていた
家電の故障、冠婚葬祭、引っ越し、帰省など、予定外の出費は思っている以上に頻繁に起こります。しかも、一つずつなら払えても、まなぶのように重なると一気に家計を圧迫します。急な出費は「起きるかもしれないもの」ではなく、「いつか必ず起きるもの」として考えておくことが大切です。年に数回はまとまった出費がある前提で、お金の置き場所を決めておくと安心です。
収入が減る可能性を、計算に入れていなかった
まなぶは、ボーナスが毎年同じように出ると思い込んでいました。けれど、会社の業績や働き方の変化によって、収入が減ることは誰にでも起こりえます。収入が減ったときにも、何か月かは今の暮らしを続けられるお金を持っておくことで、慌てて不利な判断をせずにすみます。生活防衛資金は、出費だけでなく収入の変化にも備えるためのお金です。
必要な金額を、具体的に計算していなかった
「少しは残しているから大丈夫」という感覚だけでは、本当に足りるのかが分かりません。生活防衛資金の目安は、毎月の生活費の数か月分から1年分程度とよく言われますが、必要な額は、働き方や家族の状況、住まいによって人それぞれです。まずは毎月の生活費がいくらかかっているのかを把握し、自分にとって何か月分あれば安心かを決めることが、備えの第一歩になります。一度に用意するのが難しければ、まずは1か月分、次に3か月分と、段階的に目標を立てるとよいでしょう。
足りないときに、手数料のかかる支払い方法に頼った
備えがないと、足りない分をカードの分割払いやリボ払い、借入などでまかなうことになりがちです。こうした支払い方法には手数料や利息がかかり、結果的に本来より多くのお金を払うことになります。投資で少しずつ増やしたお金が、手数料で消えてしまっては意味がありません。手数料のかかる支払い方法に頼らずにすむよう、先に現金の備えを持っておくことが、お金を守るうえで大切です。支払い方法を選ぶときは、手数料や利息を含めて最終的にいくら払うのかを確かめる習慣も持っておきましょう。
備えがない人と、備えている人の違い
2つの置き方の違いは、投資の知識の多さではありません。お金を「とにかく増やすもの」と考えるか、「守る分と増やす分に分けるもの」と考えるかの違いです。
長く投資を続けている人ほど、生活防衛資金を大切にしています。備えがあるからこそ、相場が下がったときにも慌てて売らずにすみ、落ち着いて投資を続けることができるのです。備えのお金があるという安心感は、相場の上げ下げに一喜一憂しない、落ち着いた判断にもつながります。守るお金は、増やすお金を支えるための土台でもあります。
生活防衛資金を用意するためにチェックしたいこと
- 過去3か月の支出から、毎月の生活費がいくらかかっているかを把握する
- 自分の働き方や暮らしに合わせて、生活費の何か月分を備えるかを決める
- 生活防衛資金は、投資や普段使いとは分けた預金口座に置く
- 備えがたまるまでは、投資に回す額を少し抑える
- 年に数回ありそうな大きな出費を、あらかじめ書き出しておく
- 備えを使ったら、次の給料日から少しずつ元に戻す
まずは「過去3か月の生活費を書き出して、1か月にいくらかかっているかを計算する」ことから始めてみてください。毎月の生活費が分かれば、何か月分を備えればよいのか、投資にはいくら回せるのかが、自然と見えてきます。
生活防衛資金は、増えることのない地味なお金に見えるかもしれません。けれど、そのお金があるからこそ、思わぬ出費にも慌てずにすみ、投資も長く続けられます。増やす前に、まず守る。その順番が、お金と気持ちの両方に余裕を生んでくれます。
お金の備えを整えたい人へ
サブスク管理・家計簿アプリ【マネーフォワードME (ミー)】
契約中のサブスクリプションを一覧で管理できるタイプです。見落としがちな支出を可視化する助けになります。口座やカードを連携しておけば、毎月の生活費がいくらかかっているのかを把握でき、生活防衛資金の目安を決めるときの参考になります。
独立系FP相談サービス【ガーデン】
特定の保険会社に属さない立場から、家計全体を踏まえた相談ができるタイプです。中立的な視点でのアドバイスが期待できます。備えのお金と投資に回すお金のバランスを、第三者と一緒に考えたい人に向いています。
 まなぶ
 みらい
生活防衛資金を用意せずに後悔する人は、増やすことを急ぐあまり、手元の現金のほとんどを投資に回し、急な出費や収入の減少への備えを後回しにしてしまいがちです。毎月の生活費を把握し、必要な備えの額を決め、すぐに引き出せる預金に分けて置き、しばらく使わないお金だけを投資に回す。その順番が、お金を守りながら増やしていくための土台になります。
貯める・備える・増やすを正しい順番で整えていく考え方は、お金の土台づくりの失敗から学ぶでまとめています。
お金を増やし始める前に知っておきたい失敗のポイントについては、NISAで失敗する人の特徴でもまとめています。あわせて読んでみてください。