住宅ローン控除の手続きで後悔する理由
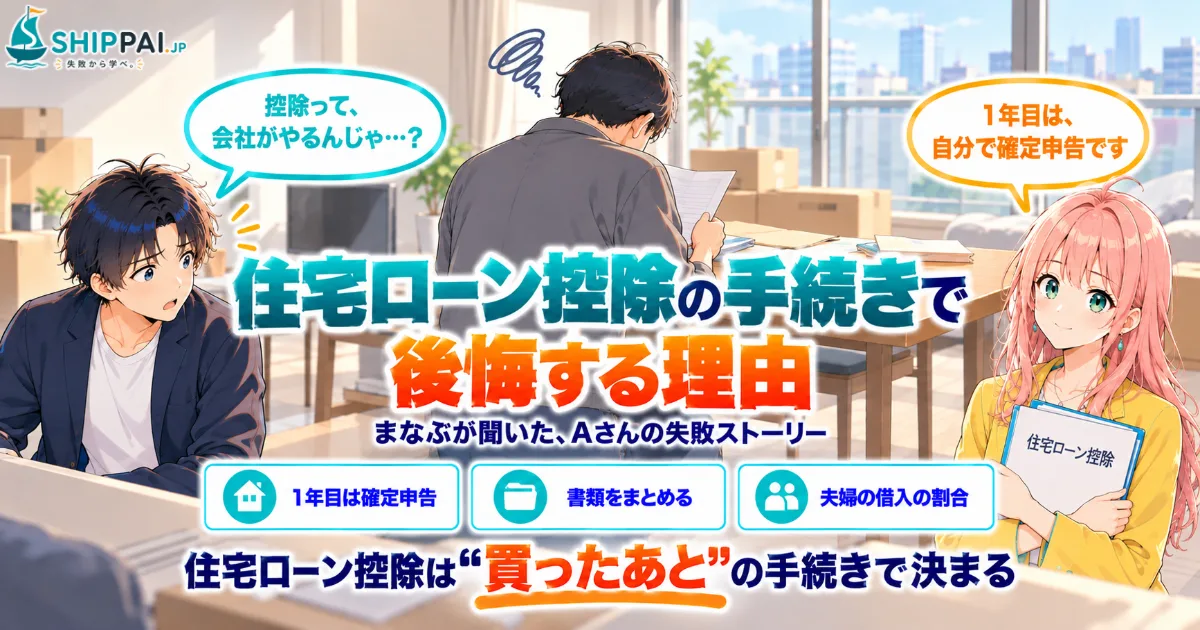
住宅ローン控除の手続きで後悔する人の多くは、「会社の年末調整で、自動的に控除されるものだ」と思い込み、1年目に自分で確定申告をしていない人です。住宅ローン控除は、入居した最初の年の分を自分で確定申告して初めて受けられます。必要な書類がそろわない、夫婦の持分と借入の割合がずれているなど、準備不足で控除が減ることもあります。家を買ったあとの手続きまでが、家の買い方です。この記事では、まなぶが聞いたAさんの失敗ストーリーをもとに、住宅ローン控除の手続きで後悔する理由と、入居した年にやるべきことを解説します。
「会社がやってくれる」と思って、1年目の申告をしなかったAさんの話
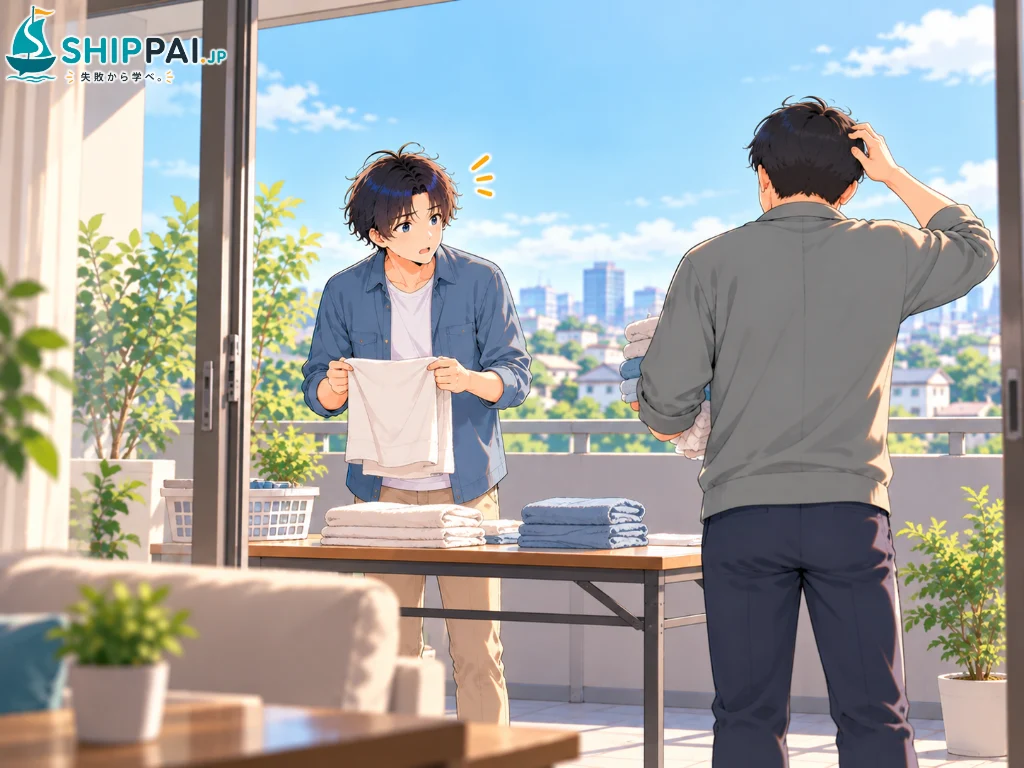
6月のある週末、まなぶは大学時代のサークルの先輩だったAさん(30代男性)の新居に招かれました。Aさんは機械メーカーの営業職で、一昨年の秋、共働きの奥さんと一緒に郊外の新築マンションを購入しました。ベランダで洗濯物をたたみながら、Aさんは「住宅ローン控除、1年目を丸ごと逃しかけたんだよ」と苦笑いしました。(登場する人物は、よくある失敗をもとに編集部が再現したものです)
Aさんは、不動産会社の担当者から「住宅ローン控除で税金が戻ってきますよ」と聞いていました。ところが、Aさんはそれを「会社の年末調整で、自動でやってもらえるもの」だと思い込んでいたのです。入居した翌年の春、同僚たちが確定申告の話をしていても、「自分は会社員だから関係ない」と聞き流していました。
気づいたのは、その年の6月でした。届いた住民税の通知を見た奥さんが、「住宅ローン控除の分、何も引かれていないみたい」と言ったのです。調べてみると、住宅ローン控除の1年目は、自分で確定申告をしなければ受けられないことが分かりました。確定申告の期限は、とっくに過ぎていました。
さいわい、税金が戻る申告(還付申告)は5年以内であればできると知り、Aさんは慌てて書類を集め始めました。ところが、銀行から届いていたはずのローンの年末残高証明書は、どこにしまったか分からない。登記事項証明書の取り方も分からない。さらに、夫婦で組んだローンなのに、マンションの持分は夫婦で半分ずつ、借入はAさんが7割という形になっていて、控除をどう計算すればよいのか、二人とも説明できませんでした。
結局、書類をそろえて税務署で相談し、申告を終えたのは秋になってからでした。戻ってくるお金は受け取れましたが、「家を買うまでは必死に調べたのに、買ったあとのことは何も調べていなかった」とAさん。たたみ終えたタオルを抱えたまま、Aさんは「来年からは、年末調整に書類を出すのを忘れないようにしないとね」と笑いました。
住宅ローン控除の手続きで後悔する理由
1年目も年末調整で済むと思い込んでいた
住宅ローン控除は、入居した年の分を、翌年に自分で確定申告して受ける仕組みです。2年目以降は、税務署から届く書類と金融機関の年末残高証明書を会社に出せば、年末調整で控除してもらえます。「2年目から会社でできる」が、「最初から会社でできる」にすり替わってしまうのが、よくある勘違いです。不動産会社や金融機関の説明を聞いたら、「最初の年は誰が何をするのか」まで確かめておきましょう。
必要な書類を、まとめて保管していなかった
1年目の確定申告では、ローンの年末残高証明書、登記事項証明書、売買契約書や工事請負契約書の写しなどが必要になります。購入から入居までにたくさんの書類を受け取るため、どれが申告に必要なのかが分からなくなりがちです。引き渡しの日に「住宅ローン控除用」のファイルを1つ作り、関係する書類をすべて入れておくだけで、申告の準備は大きく楽になります。
夫婦の持分と借入の割合を、確かめていなかった
夫婦でローンを組む場合、控除を受けられるのは、それぞれが負担している借入の分です。持分と借入の割合が大きくずれていると、控除の計算が複雑になったり、場合によっては贈与の問題が出てきたりすることもあります。契約の前に、「誰がいくら借りて、持分をどう分けるか」を夫婦で確認し、迷ったら金融機関や専門家に相談しておくと安心です。Aさん夫婦も、ここで手続きが大きく遅れました。夫婦それぞれが確定申告をする必要がある点も、忘れずに確かめておきましょう。
住民税からも控除される仕組みを知らなかった
住宅ローン控除は、まず所得税から差し引かれ、引ききれなかった分は、上限の範囲で翌年度の住民税からも差し引かれます。確定申告をしていなければ、所得税だけでなく住民税の控除も受けられません。6月に届く住民税の通知は、控除が反映されているかを確かめる大切な書類です。Aさんのように、通知を見て初めて気づく人も少なくありません。
控除の条件が変わることを、意識していなかった
住宅ローン控除は、税制改正で控除率や期間、対象になる住宅の条件などが見直されることがあります。2026年度の改正でも、適用期限の延長や中古住宅の扱いなどの見直しが行われました。また、転勤などで住まなくなった年や、繰上げ返済で返済期間が短くなった場合などは、控除が受けられなくなることもあります。自分が入居した年の条件を確かめ、暮らしが変わったら一度確認する習慣をつけておきましょう。
手続きを後回しにする人と、入居の年に準備する人の違い
住宅ローン控除の手続きで後悔しないためのチェックリスト
住宅ローン控除は、手続きの流れさえ分かっていれば、難しいものではありません。家を買ったら、次の項目を確かめておきましょう。
- 1年目は自分で確定申告、2年目からは年末調整、という流れを確認した
- 引き渡しの日に、住宅ローン控除用の書類ファイルを作った
- 年末残高証明書が、いつ・どこから届くかを確認した
- 登記事項証明書の取り方を調べた
- 夫婦でローンを組む場合、持分と借入の割合を確かめた
- 6月の住民税の通知で、控除が反映されているか確かめることにした
- 転勤・繰上げ返済・借り換えなどをするときは、控除への影響を調べることにした
- 申告を忘れていた場合は、5年以内なら還付申告ができると知っている
Aさんは今、住宅ローン控除の書類を1冊のファイルにまとめ、毎年秋から年末にかけて届く年末残高証明書を受け取ったら、すぐにその中へ入れています。奥さんとは、年末調整の書類を出す日を共有のカレンダーに登録しました。住宅ローンそのものの選び方は、住宅ローンで失敗した話で紹介しています。会社の年末調整で控除をもらさないコツは、年末調整で失敗する人の特徴5選もあわせて確認してみてください。
税金や制度で損をしないために
家を買ったあとのお金の流れは、控除の手続きと家計の両方から見ておくと安心です。
サブスク管理・家計簿アプリ【マネーフォワードME (ミー)】
住宅ローンの返済や、固定資産税などの住まいの支出を一覧で見られるタイプです。控除で戻ってきたお金がいつ、いくら入ったかも記録できるので、家計の見通しを立てやすくなります。
ライフプランニング相談・FP相談サービス【マネードクター】
住宅ローンの返済と、教育費や老後のお金などの将来の計画を、あわせて相談できるタイプです。夫婦の借入の分け方や、控除を含めた家計の見通しを第三者と整理しておくと、あとから慌てずに済みます。
 まなぶ
 みらい
 まなぶ
住宅ローン控除の手続きで後悔する原因は、1年目も会社の年末調整で済むと思い込み、書類や夫婦の借入の割合を確かめないまま、確定申告をしないことです。入居した年に流れを確認し、書類をまとめ、翌年に申告する。それだけで、控除を毎年もれなく受けられます。税金や制度の手続き全体で損をしないための考え方は、税金の手続きで損する失敗から学ぶでまとめています。
税金・制度については、給与明細の確認で失敗する人の特徴5選や退職金の税金で失敗しない方法もあわせて読んでみてください。