貯金が続かない人の特徴5選
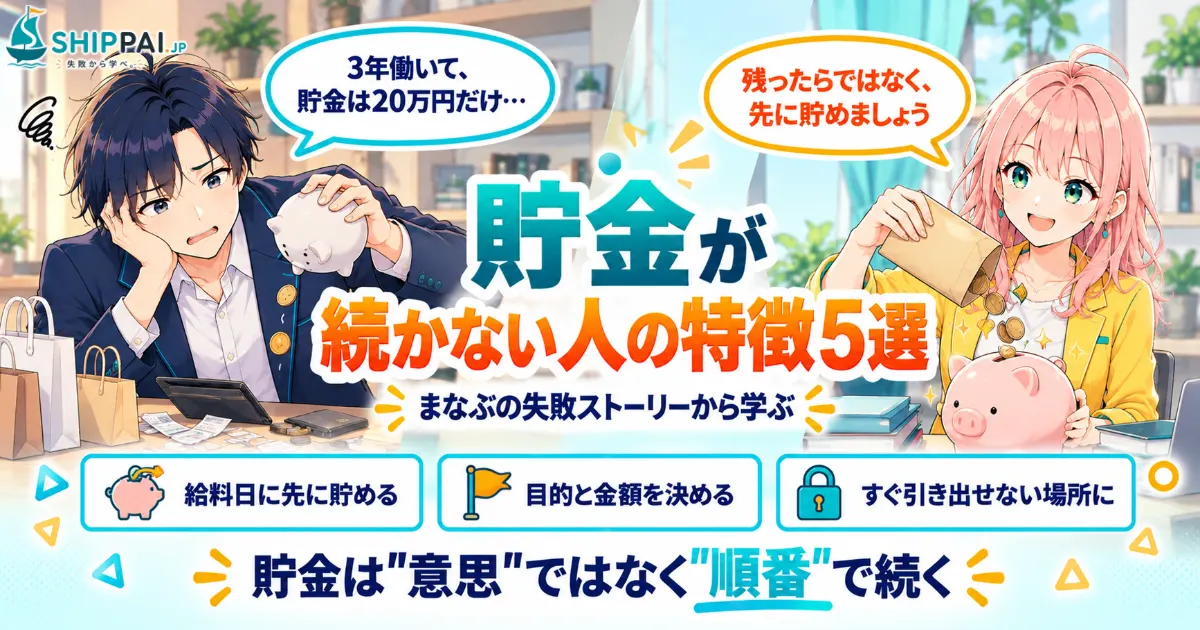
貯金が続かない人は、「使って残ったお金を貯金しよう」と考え、毎月の貯金を自分の意思と気分に任せていることが少なくありません。お金は、意識しなければ使える分だけ使ってしまうものです。貯金が続く人は、意思の強さではなく「先に貯める仕組み」で貯めている。給料が入った日に決まった額を別の口座へ移し、残ったお金で暮らす。その順番を変えるだけで、貯金は気合いに頼らず続けられるようになります。
3年働いても、貯金が20万円しかなかった話
まなぶは今の会社に入って3年がたちます。給料は少しずつ上がり、毎月の手取りは25万円ほど。それでも、なぜか貯金はほとんど増えていませんでした。まなぶの貯金のルールは、「月末に残ったお金を、貯金用の口座に移す」こと。けれど、月末に残っているお金は、いつもわずかでした。
給料日のあとは、少し気が大きくなります。仕事帰りのコンビニ、週末の外食、気になっていた服や家電。「今月は頑張ったから」と自分へのご褒美を買うことも、珍しくありませんでした。どれも一つひとつは小さな出費で、使いすぎているという実感はありませんでした。
月末が近づくと、口座の残高を見るのが少し怖くなります。「来月こそは貯金しよう」。そう思いながら、気づけば3年がたっていました。毎月の給料明細はきちんと見ていたのに、自分が毎月いくら使っているのかは、一度も計算したことがありませんでした。
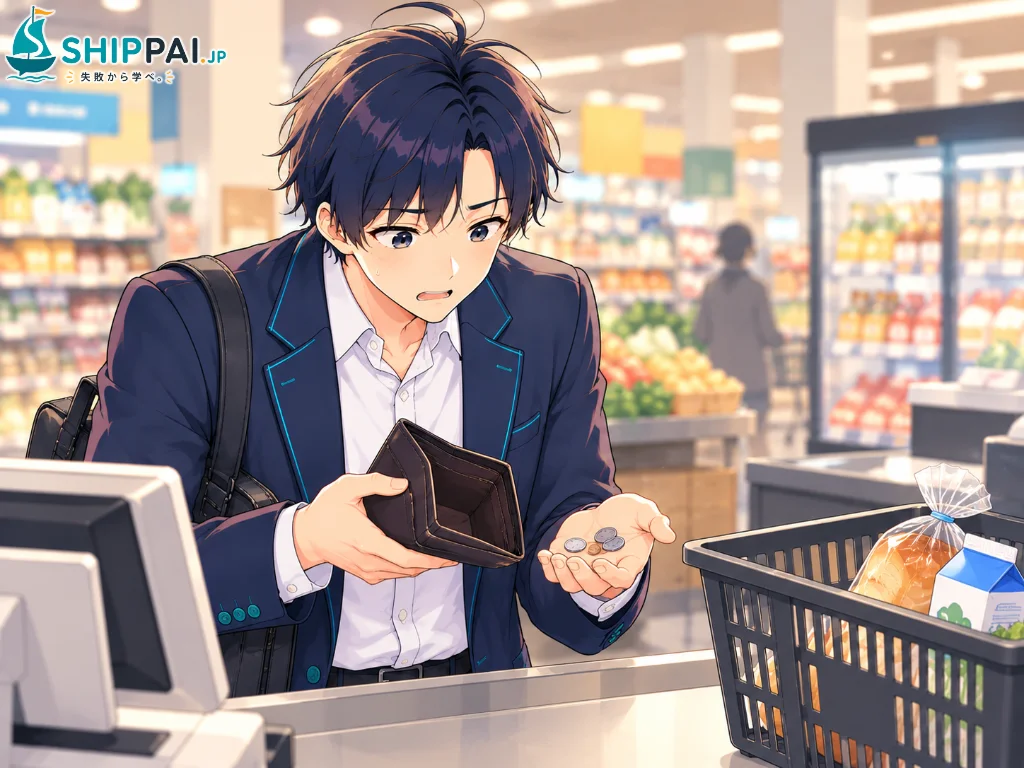
給料日の前日の夜、まなぶは近所のスーパーのレジで財布を開きました。千円札は一枚もなく、手のひらに小銭を出して数えるしかありませんでした。口座の残高は、ほとんど空っぽになっていました。3年間でたまった貯金は、20万円ほど。しかもそのうち何度かは、急な出費のために貯金用の口座から引き出していました。
翌週、まなぶは同じ時期に入社した同期と昼食をとりました。同期は、最近ためたお金で資格の講座に申し込んだそうです。「貯金って、どうしてるの?」と聞くと、同期はあっさり答えました。「給料が入った日に、5万円が自動で別の口座に移るようにしてるだけだよ。最初からないものだと思って暮らしてる。気づいたら、100万円を超えてた」。
「最初の何か月かは、ちょっと窮屈だったけどね。でも、ないものだと思えば、案外その中でやりくりできるんだよ」。同期は笑いながら、そう付け加えました。まなぶは、自分が節約できなかったのは意思が弱いからだと思い込んでいましたが、そもそも貯まる仕組みを作っていなかったのだと気づき始めていました。
同期とまなぶの給料は、ほとんど変わりません。違ったのは、貯金をする「順番」だけでした。
まなぶは気づきました。自分は「残ったら貯める」と考えていたせいで、いつまでたっても貯金に回すお金が残らなかったのです。
貯金が続かない人の特徴5選
「使って残ったら貯める」順番になっている
貯金が続かない人の多くは、生活費や遊びに使ったあとの残りを貯金しようとしています。けれど、お金は手元にあれば、なんとなく使ってしまうものです。月末に残る額は、その月の気分や出来事によって大きく変わり、ゼロになることも珍しくありません。給料が入ったら、先に貯金の分を別の場所へ移し、残りで暮らすという順番に変えることが、貯金を続けるいちばんの近道です。最初は少ない金額でもかまいません。先に貯めるという順番そのものが、何よりも大切です。
貯金を、自分の意思と気分に任せている
「今月こそ節約しよう」と決意しても、忙しい月や疲れた月には、その気持ちはなかなか続きません。毎月、自分で口座からお金を移す方法では、移すのを忘れたり、「今月は少なめでいいか」と先送りしたりしがちです。給料日に自動で積み立てられる仕組みを使い、自分の判断を挟まないようにすることで、意思の強さに関係なく貯金は続いていきます。多くの銀行には、給料日に合わせて別の口座へ自動で振り替える仕組みがあり、一度設定すればあとは何もしなくても貯まっていきます。
貯める目的と金額が、はっきりしていない
まなぶは、なんとなく「貯金しなきゃ」と思っていただけで、何のために、いくら貯めるのかを決めていませんでした。目的がはっきりしないお金は、目の前の欲しいものに負けてしまいます。急な出費への備え、資格の勉強、数年後の引っ越しなど、具体的な目的と金額を書き出すだけで、毎月いくら貯めればよいのかが見えてきます。目的ごとに口座や名前を分けるのも、続けるための工夫になります。
「ご褒美」の出費に、ルールがない
頑張った自分にご褒美を用意することは、決して悪いことではありません。けれど、「今月は頑張ったから」が毎月続けば、ご褒美はいつの間にか当たり前の出費になってしまいます。ご褒美に使う金額や回数を、あらかじめ月の予算として決めておくことで、罪悪感なく楽しみながら、貯金とのバランスを保てます。楽しみを我慢しすぎないことも、長く続けるためには大切です。
貯金用のお金を、すぐに引き出せる場所に置いている
まなぶの貯金用の口座は、普段使いのキャッシュカードでいつでも引き出せる状態でした。そのため、少しお金が足りなくなるたびに、貯金に手をつけてしまっていました。貯金は、簡単に引き出せない場所に置くことで守られます。カードを作らない口座を選ぶ、急な出費用のお金と長く貯めておくお金を分けるなど、自分が手を出しにくい仕組みを作っておくことが大切です。少し面倒なくらいの距離感が、貯金を守る力になります。
貯金が続かない人と、続く人の違い
2つの流れの違いは、給料の額や節約の上手・下手ではありません。貯金を「残ったお金でするもの」と考えるか、「先に確保してから暮らすもの」と考えるかの違いです。
貯金が続いている人の多くは、毎月の節約に必死になっているわけではありません。最初に仕組みを作り、あとは自動で貯まるようにしているだけです。だからこそ、忙しい月も、気分が乗らない月も、貯金は途切れずに続いていくのです。
貯金を続けるためにチェックしたいこと
- 給料日に、決めた額を自動で別の口座へ移す設定をする
- 最初の金額は、無理なく続けられる手取りの1割程度から始める
- 何のために、いつまでに、いくら貯めるのかを書き出す
- ご褒美や遊びに使うお金を、月の予算として先に決めておく
- 貯金用の口座は、普段使いのカードで引き出せないようにする
- 3か月に一度、貯金の額と生活費のバランスを見直す
まずは「次の給料日に、手取りの1割を別の口座へ移す」ことから始めてみてください。最初は少し窮屈に感じても、2〜3か月もすれば、その金額を前提にした暮らし方に自然と慣れていきます。
貯金は、特別な才能や強い意思がなくても続けられます。大切なのは、使ったあとに残すのではなく、先に確保してから暮らすという順番です。その小さな仕組みが、急な出費への安心や、やりたいことへの選択肢を少しずつ増やしてくれます。
貯金を仕組みで続けたい人へ
サブスク管理・家計簿アプリ【マネーフォワードME (ミー)】
契約中のサブスクリプションを一覧で管理できるタイプです。見落としがちな支出を可視化する助けになります。銀行口座やカードをまとめて連携すれば、毎月どこにお金が流れているのかが一目で分かり、先に貯める金額を決めるときの参考にもなります。
ライフプランニング相談・FP相談サービス【マネードクター】
将来のライフイベントを踏まえた資金計画を相談できるタイプです。無理のない貯金額の設定の参考になります。第三者の視点を入れることで、自分では気づきにくい支出のくせや、目的に合った貯め方が見えてくることもあります。
 まなぶ
 みらい
貯金が続かない人は、使って残ったお金で貯金しようとし、毎月の貯金を自分の意思や気分に任せてしまいがちです。給料日に決めた額を自動で別の口座へ移し、目的と金額をはっきりさせ、ご褒美の予算を決め、貯金を手の届きにくい場所に置く。その仕組みが、気合いに頼らず貯金を続けるための土台になります。
貯める・備える・増やすを正しい順番で整えていく考え方は、お金の土台づくりの失敗から学ぶでまとめています。
お金を増やし始める前に知っておきたい失敗のポイントについては、NISAで失敗する人の特徴でもまとめています。あわせて読んでみてください。