親を扶養に入れずに後悔する理由
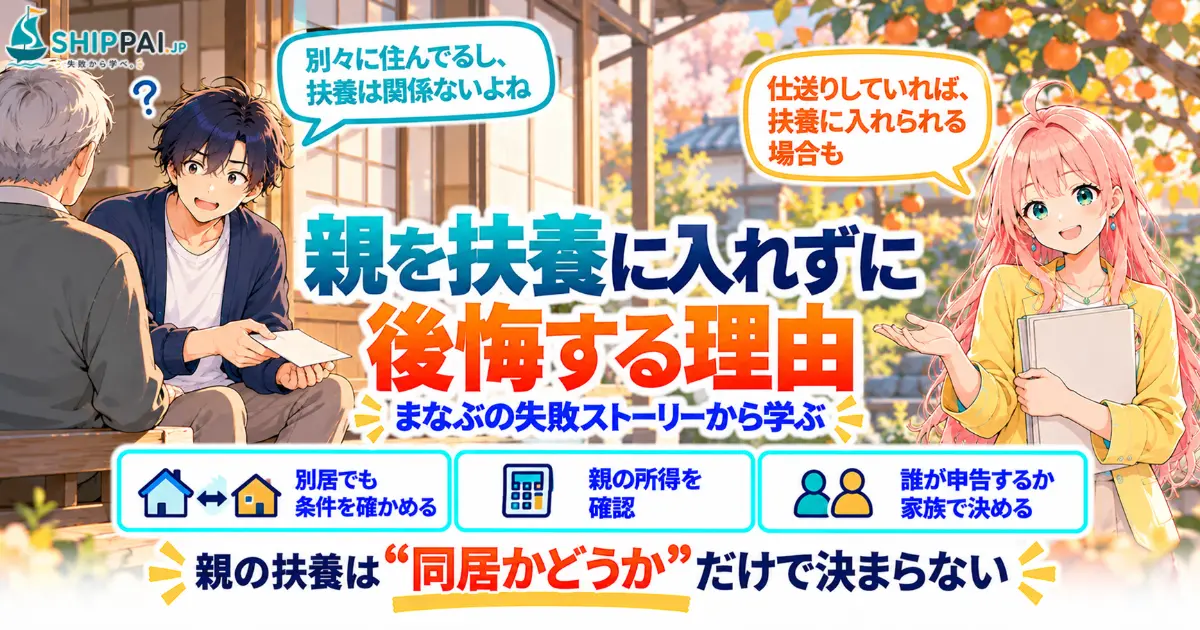
親を扶養に入れずに後悔する人の多くは、「離れて暮らしている親は扶養に入れられない」と思い込み、仕送りをしていても税金の扶養控除を申告していない人です。所得税や住民税の扶養控除は、同居していなくても、仕送りなどで生活を支えていて、親の所得が一定以下であれば受けられる場合があります。知らないまま何年も過ごすと、受けられたはずの控除をずっと取りこぼすことになります。この記事では、まなぶの失敗ストーリーをもとに、親を扶養に入れずに後悔する理由と、確認しておきたいポイントを解説します。
3年間の仕送りと、居酒屋での一言
まなぶの父は、3年前に65歳で定年退職しました。今は地方の実家で母と2人、年金を中心に暮らしています。年金だけでは少し心もとないと聞いたまなぶは、退職の翌月から毎月3万円を仕送りするようになりました。お盆と正月に帰省すると、縁側で父が「いつも悪いな」と照れくさそうに言うのが、まなぶにとっては少し誇らしい時間でした。仕送りは、毎月の給料日に銀行から振り込んでいました。
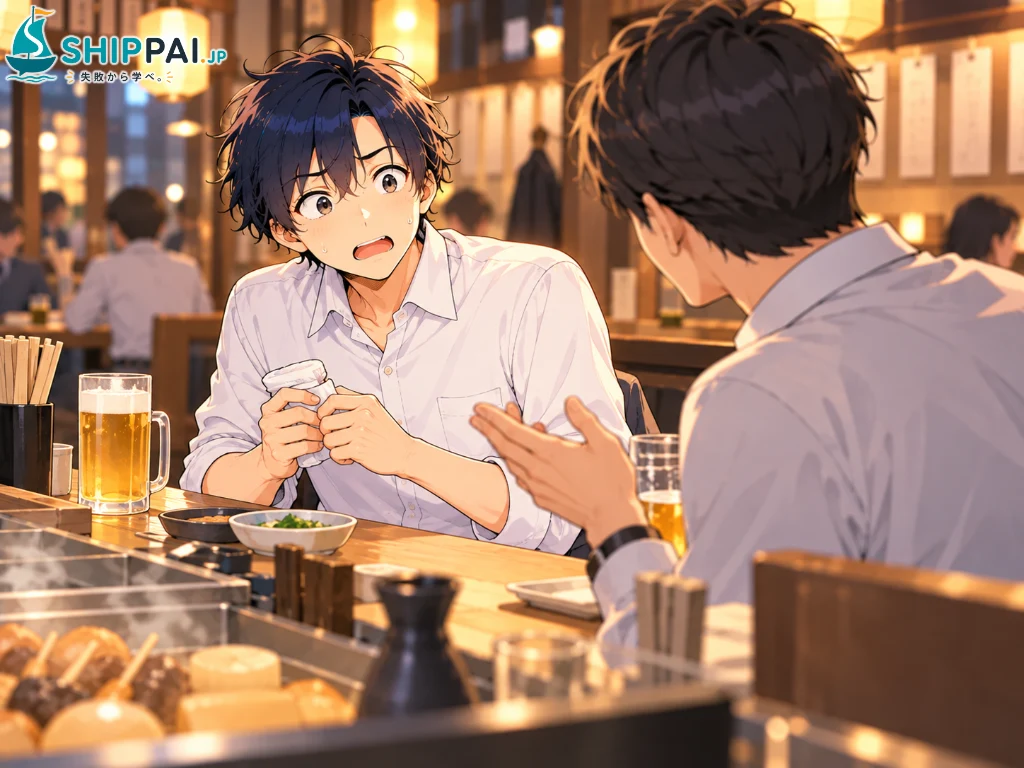
ある年の暮れ、会社の忘年会のあと、先輩と2人で駅前の居酒屋のカウンターに寄りました。親の話になり、まなぶが仕送りのことを話すと、先輩はグラスを置いて言いました。「それ、親を扶養に入れてる? 一緒に住んでなくても、仕送りしていれば扶養控除を受けられることがあるよ。うちは毎年、年末調整で書いてる」。
まなぶは、おしぼりを握ったまま固まりました。年末調整の扶養控除等申告書の扶養親族の欄は、毎年空欄で出していました。「扶養は一緒に住んでいる家族のもの」だと、ずっと思い込んでいたのです。
家に帰って調べてみると、父の年金の額なら、所得の要件を満たしていそうでした。3年分の扶養控除を受けていれば、所得税と住民税を合わせて、毎年それなりの額が安くなっていたはずです。仕送りの額を合計すると、3年で100万円を超えていました。それだけ父の暮らしを支えてきたのに、税金の上ではずっと「扶養していない」ことになっていたのです。さらに調べると、実家の近くに住む妹も、父の通院の費用を少し負担していることが分かりました。親を扶養に入れられるのは、家族のうち誰か1人だけ。どちらが申告するのかも、話し合っておく必要がありました。
まなぶは妹と電話で相談し、仕送りの多いまなぶが父を扶養に入れることにしました。過去の分は確定申告をすれば取り戻せると分かり、ほっとしましたが、3年間、毎年同じ欄を空欄のまま出していたことに、まなぶは苦笑いするしかありませんでした。
親を扶養に入れずに後悔する理由
同居していないと扶養に入れられないと思い込んでいる
税金の扶養控除は、同居しているかどうかだけで決まるわけではありません。離れて暮らしていても、仕送りなどで継続的に生活を支えていれば、「生計を一にしている」として扶養親族にできる場合があります。「別居だから無理」と決めつけずに、条件を一度確かめてみることが大切です。たまに食料品を送る程度ではなく、毎月決まった額を送って生活費の一部を支えているかどうかが、判断の目安になります。親が70歳以上になると、扶養控除の額が大きくなる区分もあるため、親の年齢が上がるほど確認する価値は高まります。
親の所得の要件を確認していない
親を扶養に入れるには、親の1年間の所得が一定以下であることが条件です。年金暮らしの親の場合、年金の額から計算される所得で判断します。所得の基準は税制改正で見直されることがあり、2026年分からは基準が引き上げられています。「親は年金があるから無理だろう」と思い込まずに、実際の金額で確かめてみると、対象になる場合があります。親の年金の額は、毎年届く公的年金の源泉徴収票などで確認できます。帰省したときに、親と一緒に書類を見ておくと安心です。
年末調整の申告書で、扶養の欄を書いていない
会社員が親の扶養控除を受けるには、年末調整のときに「扶養控除等申告書」に親の情報を書くのが基本です。毎年前の年の内容をなぞって書いていると、親の状況が変わっても気づけません。家族の状況が変わった年は、申告書の扶養の欄を一から見直すことが大切です。年末調整の書類で気をつけたいことは、年末調整で失敗する人の特徴5選で紹介しています。
きょうだいの間で、誰が扶養に入れるかを話し合っていない
親を扶養親族にできるのは、家族のうち1人だけです。きょうだいがそれぞれ申告してしまうと、あとで修正が必要になります。逆に、お互いに「相手がやっているだろう」と思って、誰も申告していないこともあります。誰が申告するのかを、家族で一度決めておくことが大切です。一般的には、所得が高い人が扶養に入れたほうが、税金の軽くなる額は大きくなります。ただし、誰が実際に生活を支えているかという実態も大切なので、仕送りの額や負担の分け方もあわせて話し合いましょう。
税金の扶養と健康保険の扶養を混同している
「扶養」という言葉には、税金の扶養控除と、健康保険の扶養(被扶養者)の2つがあり、条件はそれぞれ違います。たとえば、75歳以上の人は後期高齢者医療制度に入るため、子どもの健康保険の扶養には入れませんが、税金の扶養控除の対象にはなる場合があります。2つを分けて考えないと、「健康保険で無理と言われたから、税金も無理」と思い込んでしまいます。扶養の壁の考え方は、扶養の「年収の壁」で失敗しない方法でも紹介しています。
親の扶養で後悔する人と、きちんと受けられる人の違い
親を扶養に入れる前に確認したいチェックリスト
親の扶養控除は、一度確認しておけば、毎年の年末調整で申告するだけで受けられます。次の項目を、家族と話しながら確認してみてください。
- 親の年齢と、1年間の年金などの収入の額を確認した
- その収入から計算した所得が、扶養控除の要件を満たすか確かめた
- 仕送りなど、親の生活を支えていることを示せる記録を残している
- きょうだいと話し合い、誰が親を扶養に入れるかを決めた
- 年末調整の扶養控除等申告書に、親の情報を書いた
- 過去に申告していなかった年があれば、確定申告で取り戻せるか確認した
過去に受けられたはずの扶養控除は、会社員でも確定申告(還付申告)をすることで、5年前の分までさかのぼって取り戻せる場合があります。仕送りは、銀行振込など記録に残る方法で続けておくと、生活を支えていることを説明しやすくなります。まなぶは翌年1月、3年分の還付申告を済ませ、その年の年末調整からは父を扶養に入れて申告するようにしました。
親のことも含めて家計を考えるなら
親への仕送りや扶養のことは、自分の家計の将来とも深く関わります。記録の管理と、家族全体を見た相談先を持っておくと安心です。
ライフプランニング相談・FP相談サービス【マネードクター】
将来のライフイベントを踏まえた資金計画を相談できるタイプです。親への仕送りを続けながら、自分の貯金や老後資金をどう考えるかなど、家族全体を見たお金の計画を整理できます。第三者の視点を入れることで、見落としていたことに気づけることもあります。
サブスク管理・家計簿アプリ【マネーフォワードME (ミー)】
口座やカードのお金の動きを一覧で確認できるタイプです。毎月の仕送りを記録しておけば、1年間でどれだけ親の生活を支えたかをすぐに確かめられます。見落としがちな支出を可視化する助けにもなります。
 まなぶ
 みらい
 まなぶ
親を扶養に入れずに後悔する原因の多くは、制度の難しさではなく、「別居だから無理」という思い込みです。親の所得を確かめ、きょうだいと話し合い、年末調整の申告書に書く。それだけで、仕送りを続けながら税金の負担を軽くできます。税金や制度の手続き全体で損をしないための考え方は、税金の手続きで損する失敗から学ぶでまとめています。
お金の失敗を全体から見直したい人は、NISAで失敗する人の特徴もあわせて読んでみてください。