高額療養費制度で失敗しない方法
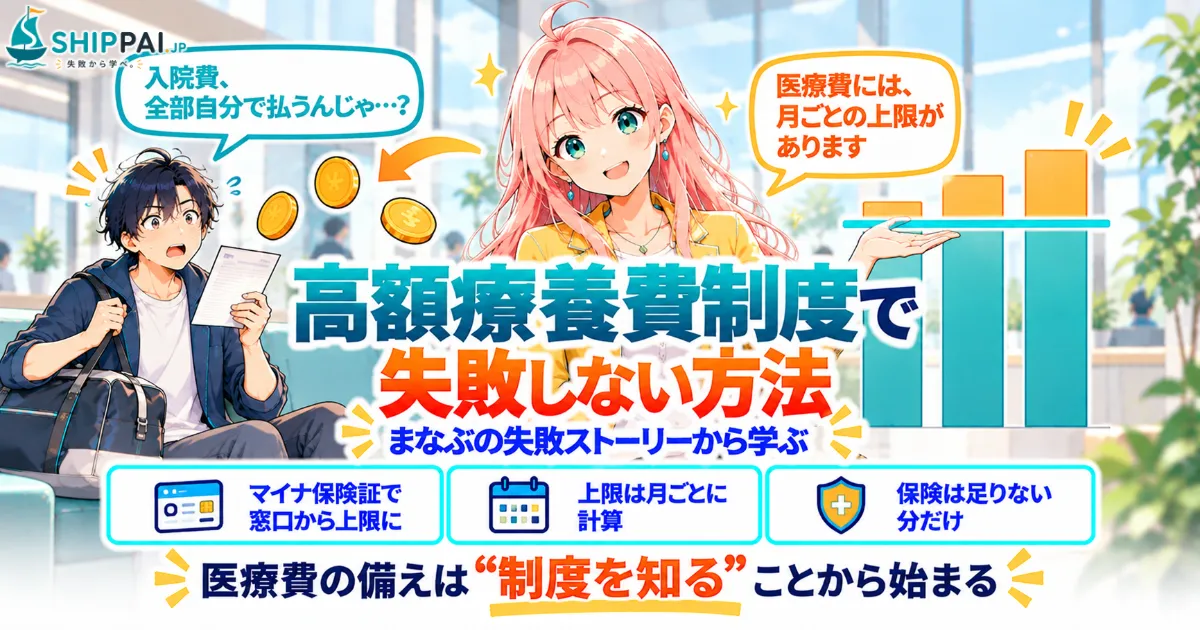
高額療養費制度で失敗しないためには、入院や手術で医療費が高くなっても、自分が払う額には月ごとの上限があることを知り、その上限を窓口で使える準備をしておくことが大切です。制度を知らないと、窓口で大きな金額を立て替えてあわてたり、必要以上に民間の保険に入って保険料を払いすぎたりします。病気やケガは、ある日突然やってきます。この記事では、まなぶの失敗ストーリーをもとに、高額療養費制度で失敗しやすいポイントと、いざというときに困らないための準備を解説します。
退院の日、会計窓口で言葉を失った
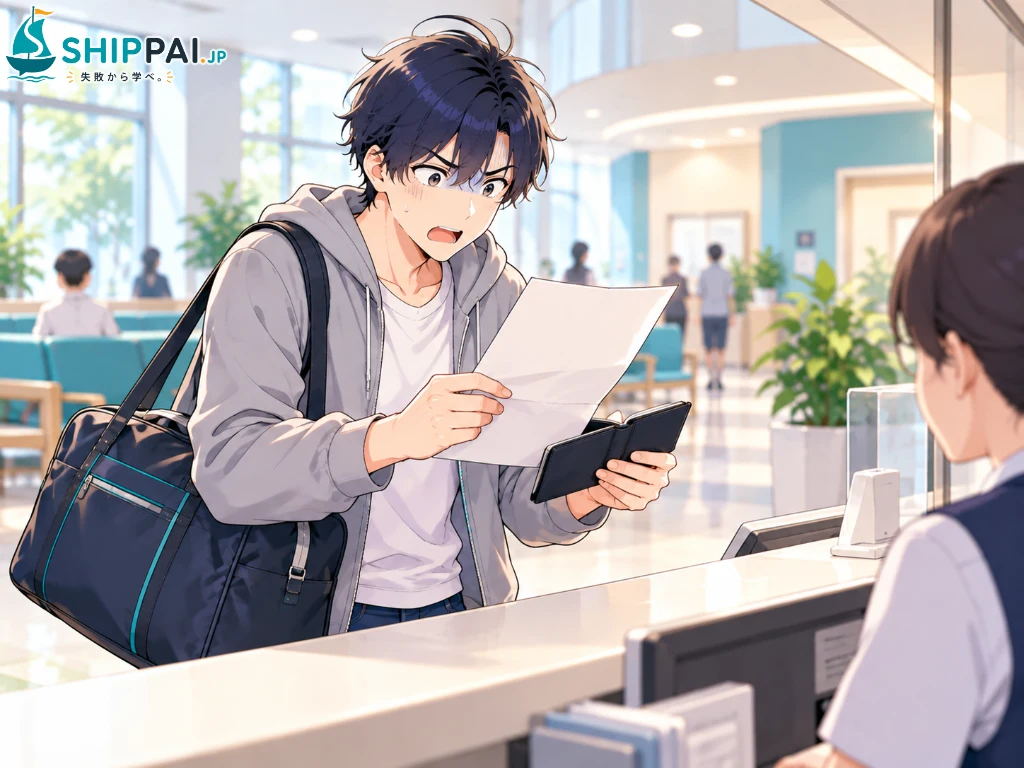
ある年の5月の終わり、まなぶは夜中に激しいおなかの痛みで目を覚まし、救急車で病院に運ばれました。診断は虫垂炎。その日のうちに手術を受け、1週間ほど入院することになりました。会社には上司が連絡を入れてくれ、入院中は「とにかく治さなきゃ」と、お金のことは考えていませんでした。
退院の日、会計の窓口で渡された請求書を見て、まなぶは言葉を失いました。手術代と入院費の自己負担で、20万円近い金額が書かれていたのです。「3割負担でこんなに…」。手持ちの現金では足りず、クレジットカードで支払いました。入院のときに保険証を出しただけで、それ以上の手続きは何もしていませんでした。
翌月、まなぶが入院の話を同僚にすると、「高額療養費の手続きはした? 医療費には月ごとの上限があって、超えた分は戻ってくるよ。マイナ保険証を使っていれば、窓口で最初から上限までの支払いで済むこともあるんだよ」と教えてくれました。調べてみると、まなぶの収入なら、自分で払う額は月に10万円もかからないはずでした。
しかも、入院が5月の終わりから6月のはじめにまたがっていたため、医療費は月ごとに別々に計算され、それぞれの月の上限に届かない部分もありました。さらに、食事代や、希望して入った個室の差額ベッド代は、もともと制度の対象外でした。知っていれば、入院の日にできたことがいくつもあった。まなぶは、健康保険の会社に申請をして払い戻しを受けましたが、戻ってくるまでには数か月かかりました。
そして家に帰ってから、もう一つ気づいたことがありました。「入院したときのために」と、20代のころに勧められるまま入っていた医療保険が、2本もあったのです。制度を知らないまま、不安だけで保険を重ねていたことに、まなぶはこのとき初めて気づきました。
高額療養費制度で失敗しやすいポイント
医療費に月ごとの上限があることを知らない
高額療養費制度は、同じ月にかかった医療費の自己負担が上限を超えた場合に、超えた分が払い戻される公的な制度です。上限の額は、年齢や所得によって決まっています。この制度を知らないと、入院や手術の費用を「全部自分で払うもの」と思い込み、必要以上に不安になったり、貯金を取り崩してあわてたりします。まず、自分の上限がどのくらいなのかを知っておくことが出発点です。加入している健康保険のホームページや、会社の総務の担当者に聞けば、所得区分ごとの目安を確認できます。会社員の場合、勤め先の健康保険組合によっては、上限よりさらに負担を軽くする独自の給付がある場合もあります。
窓口で上限までの支払いにする準備をしていない
高額療養費は、あとから申請して払い戻しを受ける方法のほかに、窓口での支払いを最初から上限までにする方法があります。マイナ保険証を使えば、多くの医療機関で手続きなしに上限が適用されます。マイナ保険証を使わない場合は、事前に「限度額適用認定証」を申請しておく方法もあります。この準備をしていないと、一時的に大きな金額を立て替えることになり、払い戻しまで数か月待つことになります。救急で運ばれた場合でも、退院の会計までにマイナ保険証を提示できれば間に合うことがあるので、家族に保管場所を伝えておくと安心です。
月をまたぐと別々に計算されることを知らない
高額療養費は、1日から月末までの「1か月ごと」に計算されます。入院が月をまたぐと、それぞれの月で別々に上限と比べることになり、同じ入院でも合計の負担が大きくなることがあります。急ぎでない手術や入院であれば、医師と相談して、なるべく同じ月の中に収まるように日程を考えるのも一つの方法です。
制度の対象外になる費用を把握していない
入院中の食事代、希望して入る個室の差額ベッド代、先進医療の技術料などは、高額療養費の対象になりません。「上限があるから大丈夫」と思っていても、対象外の費用は別にかかることを知っておきましょう。病気やケガへの備えとして手元にいくら置いておくかを考えるときは、こうした費用も含めて考えることが大切です。急な出費に備えるお金の考え方は、生活防衛資金を用意せずに後悔する理由で紹介しています。
制度を知らないまま、民間の保険を重ねている
公的な制度でどこまで支えられるかを知らないまま、不安だけで民間の医療保険に入ると、保障が重なって保険料を払いすぎることがあります。まず公的な制度で足りる部分を知り、足りない部分だけを民間の保険で補うのが、保険を考えるときの基本です。保険の見直しでつまずきやすいポイントは、保険の見直しで失敗する人の特徴5選でも紹介しています。
高額療養費制度で失敗する人と、上手に使える人の違い
高額療養費制度で失敗しないためのチェックリスト
高額療養費制度は、元気なうちに一度確認しておくだけで、いざというときの安心感がまったく変わります。次の項目を確認しておきましょう。
- 自分の年齢と所得から、医療費の月の上限の目安を確認した
- マイナ保険証を使えるようにしているか、限度額適用認定証の申請方法を知っている
- 上限は月ごとに計算され、月をまたぐと別々になることを知っている
- 食事代や差額ベッド代など、対象外の費用があることを知っている
- 対象外の費用も含めて、医療費の備えとして手元に置くお金を決めている
- 入っている民間の医療保険が、公的な制度と重なりすぎていないか確認した
また、医療費の負担が大きかった年は、高額療養費とは別に、確定申告で医療費控除を受けられる場合があります。高額療養費で払い戻された分は、医療費控除の計算では差し引くことになるので、払い戻しの通知も保管しておきましょう。医療費控除の注意点は、医療費控除を申告せずに後悔する理由で紹介しています。まなぶはその後、2本入っていた医療保険を見直し、公的な制度で足りない部分を補う1本だけに整理しました。
公的な制度を踏まえて保険を見直すなら
高額療養費制度を知ると、民間の保険にどこまで頼るべきかが見えてきます。保険を見直すときは、複数の商品を比べたり、中立的な立場の人に相談したりするのがおすすめです。
保険相談・比較サービス(複数社比較)【保険見直し本舗】
複数の保険会社の商品を横並びで比較できるタイプです。一社だけの提案に偏らず、客観的に検討できます。公的な制度で足りる部分を踏まえて比較すると、必要な保障と重なっている保障の違いが分かりやすくなります。
独立系FP相談サービス【ガーデン】
特定の保険会社に属さない立場から、家計全体を踏まえた保険の相談ができるタイプです。高額療養費などの公的な制度を前提に、本当に必要な保障を中立的な視点で整理できます。無理な勧誘をされにくいという安心感も、選ばれる理由の一つです。
 まなぶ
 みらい
 まなぶ
高額療養費制度で失敗しないために大切なのは、元気なうちに制度を知り、いざというときに使える準備をしておくことです。上限の目安を知り、窓口で上限を使えるようにし、対象外の費用も含めて備えておく。それだけで、病気やケガのときも、お金の心配をせずに治療に集中できます。税金や制度の手続き全体で損をしないための考え方は、税金の手続きで損する失敗から学ぶでまとめています。
お金の失敗を全体から見直したい人は、NISAで失敗する人の特徴もあわせて読んでみてください。