扶養の「年収の壁」で失敗しない方法
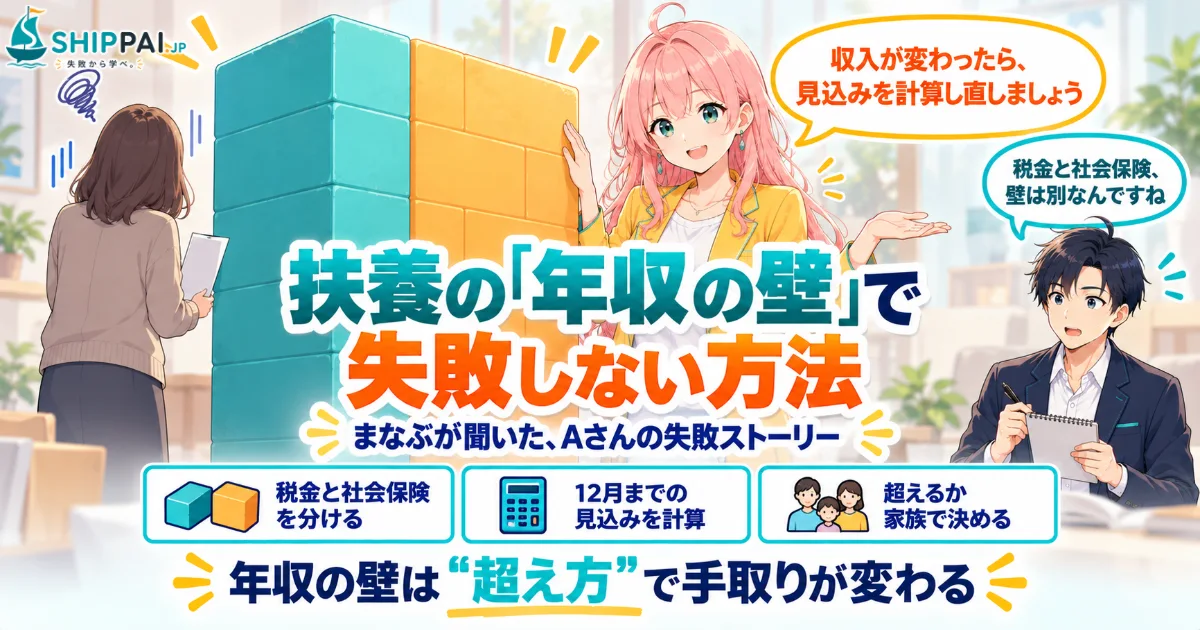
扶養の「年収の壁」で失敗しないためには、「税金の壁」と「社会保険の壁」を分けて考え、年の途中で「12月までの見込み年収」を計算し直すことが大切です。税金の壁はここ数年で引き上げられましたが、社会保険の扶養の基準である「130万円の壁」は今も残っています。この記事では、まなぶが職場の先輩Aさんから聞いた失敗ストーリーをもとに、年収の壁で損をしてしまった原因と、失敗しないための具体的な方法を解説します。
「壁は上がったから大丈夫」が招いた働き損
まなぶの職場の経理課には、週4日パートで働く先輩のAさん(40代女性)がいます。Aさんは会社員の夫の扶養に入りながら、何年も「扶養の範囲内」で働いてきました。ある日の夕方、まなぶが休憩室に入ると、Aさんが一通の封筒を手に大きなため息をついていました。
「去年の春、人手が足りないからシフトを増やしてほしいって頼まれてね。時給も上がったし、ちょうどいいと思って引き受けたの」。ニュースで「年収の壁が引き上げられた」と聞いていたAさんは、少しくらい多く働いても大丈夫だろうと考えていました。4月からは、通勤手当を含めて月12万円ほどの収入が続くようになりました。
秋になって、夫の会社の健康保険組合から、扶養に入っている家族の収入を確認する書類が届きました。Aさんの給与明細をもとに計算すると、このまま働けば年収は130万円を超える見込みです。結果として、Aさんは夫の健康保険の扶養から外れ、自分で国民健康保険と国民年金に入ることになりました。
それだけではありません。夫の会社では、配偶者の収入が一定額以下の場合に家族手当が出ていましたが、その条件からも外れてしまいました。「シフトを増やして増えた分より、払う保険料と、なくなった手当のほうが大きかったの。働いたのに、家計に残るお金は減っちゃった」。
Aさんが引っかかったのは、税金の壁ではなく社会保険の壁でした。「税金の話と健康保険の話が別だなんて、ちゃんと分かってなかったのよね」。まなぶは、自分には関係ないと思っていた年収の壁が、家族のお金に大きく影響する話なのだと知りました。いつか結婚したら、自分の家庭でも向き合うことになるかもしれません。
Aさんが年収の壁で失敗した原因
「税金の壁」と「社会保険の壁」を混同していた
年収の壁には、大きく分けて税金の壁と社会保険の壁があります。税金については、2026年分から給与収入だけの人の場合、所得税がかかり始める目安が年収178万円まで引き上げられています(一部は時限的な措置)。一方で、家族の健康保険の扶養に入れるかどうかの基準となる「130万円の壁」は残っています。「壁が上がった」というニュースを聞いて、すべての壁が上がったと思い込むと、Aさんのように社会保険の壁を先に越えてしまいます。
年収を「これまでに稼いだ額」で考えていた
社会保険の扶養は、多くの場合「これから1年間でいくら稼ぐ見込みか」で判断されます。年の途中で月収が上がれば、その月収が続く前提で見込みの年収が計算されることもあります。しかも、社会保険の収入には、税金の計算では含まれない通勤手当も含まれます。「12月までに稼いだ合計」で考えていると、気づいたときには基準を超えているということが起こります。130万円を12か月で割ると、1か月あたりおよそ10万8千円です。通勤手当を含めた月収がこの金額を超える状態が続くなら、見込みの年収は130万円を超えていると考えておくほうが安全です。
一時的な増加か、ずっと続く増加かを区別しなかった
繁忙期だけの一時的な収入増であれば、勤務先がその事情を証明することで、扶養にとどまれる仕組みもあります。しかしAさんの場合は、時給アップとシフト増が続いていたため、一時的な増加とは扱われませんでした。シフトを増やすときは、それが一時的なものなのか、これからずっと続くのかを確認しておくことが大切です。
家族の会社の手当の条件を確認していなかった
見落としがちなのが、配偶者の勤務先の家族手当です。家族手当の支給条件は会社ごとに決められていて、配偶者の年収が103万円以下、130万円未満など、税金や社会保険とは別の基準があることもあります。税金や保険料だけを見ていると、手当がなくなる影響に気づけません。家族手当は毎月の給与に上乗せされるものなので、年間にすると思った以上に大きな金額になることがあります。
「超えるか、超えないか」を家族で話し合っていなかった
年収の壁で本当にもったいないのは、壁を少しだけ超えてしまうことです。超えるなら、保険料や手当の減少を上回るくらい大きく働くほうが、手取りは増えやすくなります。勤務先の社会保険に入れば、将来受け取る年金が増えるといったメリットもあります。どちらがいいかは家庭ごとに違うからこそ、事前に家族で方針を決めておくことが大切です。
年収の壁で損をする人と、上手に付き合う人の違い
扶養の年収の壁で失敗しない方法
年収の壁は、仕組みが複雑に見えますが、確認する順番を決めておけば失敗は防げます。働き方を変える前に、次の項目を確認してみてください。
- 自分が気にすべき壁が「税金」なのか「社会保険」なのか、分けて確認した
- 通勤手当を含めた月収で、12月までの見込み年収を計算した
- シフトや時給が変わったら、その月のうちに見込みを計算し直している
- 配偶者の勤務先の家族手当の条件を確認した
- 勤務先で社会保険に加入する条件(週の労働時間など)を確認した
- 「壁の内側で働く」か「しっかり超えて働く」か、家族で方針を決めた
税金の面では、収入が増えても急に大きく損をするわけではありません。配偶者の税金で受けられる配偶者控除や配偶者特別控除は、収入が増えるにつれて段階的に減る仕組みになっています。ただし、住民税は所得税よりも低い年収からかかり始めます。「税金は段階的、社会保険は一気に変わる」と覚えておくと、どこに注意すべきかが見えやすくなります。
また、勤務先の規模や働く時間によっては、130万円より手前で勤務先の社会保険に加入するケースもあります(いわゆる「106万円の壁」。この賃金の要件は撤廃に向けた見直しが進められています)。年末調整で扶養の申告を書くときにも、家族の収入の見込みが関わってきます。年末調整の書類でつまずかないためのポイントは、年末調整で失敗する人の特徴5選で紹介しています。
家族の働き方とお金を一緒に考えるなら
年収の壁との付き合い方は、毎月の収入を正しく把握することと、家計全体を見たうえで判断することの両方が欠かせません。
サブスク管理・家計簿アプリ【マネーフォワードME (ミー)】
家計の収入と支出を一覧で見える化できるタイプです。毎月の給与の入金を記録しておけば、年の途中でも「このまま働くと年収はいくらになるか」の目安をつかみやすくなります。見落としがちな支出を可視化する助けにもなり、働き方を変えたときの家計への影響も確認しやすくなります。
独立系FP相談サービス【ガーデン】
特定の保険会社に属さない立場から、家計全体を踏まえた相談ができるタイプです。扶養の内側で働くか、しっかり超えて働くかといった判断も、保険料や将来の年金まで含めて中立的な視点で整理できます。無理な勧誘をされにくいという安心感も、選ばれる理由の一つです。
 まなぶ
 みらい
 まなぶ
年収の壁で失敗する原因の多くは、制度そのものよりも「なんとなく大丈夫だろう」という思い込みです。どの壁が自分の家庭に関係するのかを確認し、働き方が変わるたびに見込みを見直す。その習慣があれば、壁を怖がりすぎることも、知らずに越えて損をすることもなくなります。税金の手続き全体で損をしないための考え方は、税金の手続きで損する失敗から学ぶでまとめています。
お金の失敗を全体から見直したい人は、NISAで失敗する人の特徴もあわせて読んでみてください。